深掘り 2026年10月7日
AI コーディング定額プランの補助は、損失の勘定ではなく主に計算資源の勘定だ——利用枠はおおむね計算資源に合わせて締めたり緩めたりされる
SecondSource 深掘りレポート #39
本稿は 2026 年 10 月 7 日に掲載し、10 月 23 日に現行の基準で書き直した。判断と数字は変えていない(初版の構成は付録)。
本稿の要点
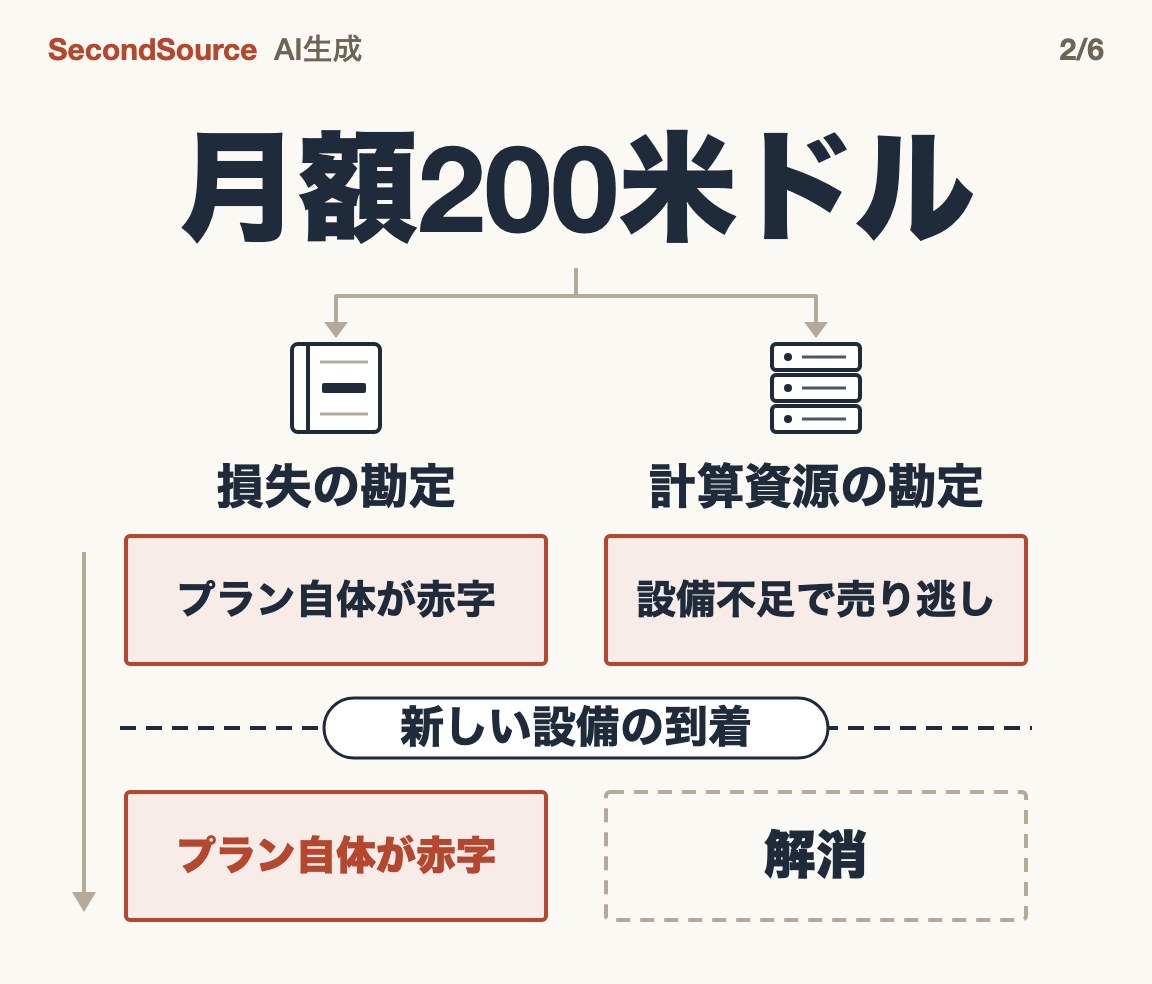
9 月 29 日、OpenAI は月額 200 米ドルのプランで、新規契約者の利用枠を半分にした。利用枠とは、月額の範囲でどれだけ使えるかの上限である。本誌は 8 月にこう判断した。ヘビーユーザーが使う計算資源(AI モデルを動かす半導体とデータセンター)は月額より値が張り、その差は提供側がかぶっている。これが「補助」で、支えきれなくなれば利用枠は締められる。
結論を先に言う:補助は本物だが、大きいのは計算資源の勘定(設備が足りないとき、契約者に回した計算資源の分だけ、使った量に応じて払う API 顧客に売れなくなること)で、損失の勘定(定額プランそのものの赤字)ではない。理由は次の二文の数字にある。本誌は、AI の計算資源のコストをよく推計する調査会社の SemiAnalysis の粗い推計をもとに、同じ計算資源 1 単位で得る売上は API 顧客が契約者の約 6 倍と推算した。SemiAnalysis は API の粗利率(売上から直接のコストを引いて残る割合)を 92% と置いており、この前提では定額プランの売上はコストを上回る。だから定額プランでプログラムを書くチームは、利用枠が設備の余裕に合わせて締まりも緩みもすると見込んでおくべきだ。締まる一方ではない。
持ち帰る点は三つある。
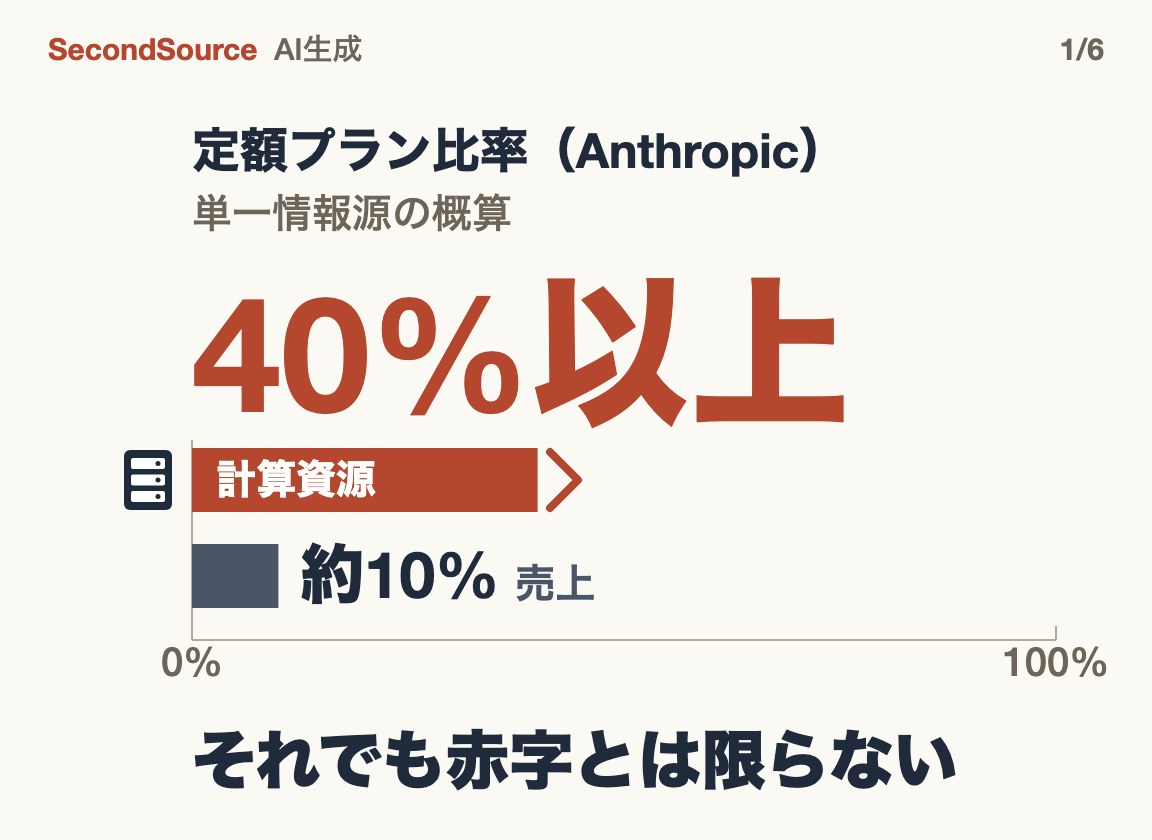
1. 売上は 1 割で計算資源は 4 割、それでも赤字とは限らない。 SemiAnalysis の粗い推計(単一の情報源)では、定額プランが Anthropic にもたらす売上は約 10% にすぎないのに、計算資源は 40% 以上を使う。上の 92% なら、この売上でまかなえる。利用枠が締められても、平均的な契約者が赤字だと推し量るべきではない。
2. 9 月の半減を、補助が支えきれなくなった兆しと読むべきではない。 締め付けは 2025 年から始まっており、モデル会社が公にした理由の多くは計算資源の不足だった。Anthropic は新しい計算資源を契約したあと、利用枠を緩めたこともある。
3. 範囲。 本稿が扱うのは、Anthropic と OpenAI が自ら売る定額プランだけだ。Cursor や GitHub などの中間層(モデル会社から利用量を買い、自社のツールに組み込んで売る会社)は、赤字がじかに帳簿に表れるので、ここには含めない。
全編を通す物差しは一つ。同じ計算資源 1 単位を、契約者に売るときと API 顧客に売るときで、それぞれいくら受け取るかである。本稿でいう「二つの顧客層」は、企業と API 顧客(支払いが安定し、計算資源 1 単位あたり多く払う)と、個人の契約者(ヘビーユーザーが補助を受ける)の二つだけを指す。各節は順に、払い方、二つの顧客層、締め付けの時期、二つの勘定を扱う。
1. まず言葉を分ける——定額プラン、利用枠、計算資源、補助
AI コーディングツールとは、エンジニアに代わってプログラムを書いたり直したりする AI サービスである。Cursor、Replit、GitHub の Copilot のほか、Anthropic の Claude や OpenAI の ChatGPT Pro といった定額サービスがある。料金の払い方は二通りある。
- 定額プラン:毎月決まった額を払う。本稿で扱うのは主に 200 ドルの価格帯だ。利用枠はふつう 5 時間ごと、1 週間ごとに決まっている。
- API:使った量に応じて払う方式で、価格は提供側が公表する定価に従う。
利用量はトークンで数える。AI が文章を読み書きするときの計量単位で、短い文字の塊を 1 つと数える。モデルが依頼に答えるための計算を推論といい、本稿でいう計算資源はすべて推論用の設備を指す。
二つの勘定の違いは、いつ痛むかにある。損失の勘定では、ヘビーユーザーを 1 人多く抱えるたびに赤字が増え、設備が足りているかどうかは関係ない。計算資源の勘定が痛むのは、設備が足りないときだけだ。だから二つの勘定は、契約者に違う見通しを与える。損失の勘定なら、新しい設備が届いても利用枠は戻らない。計算資源の勘定なら、戻る。
2. 稼げる顧客と補助を受ける顧客は、別の集団だ
本誌は 8 月 8 日号で、世の関心は企業が AI コーディングの予算を削るかどうかに集まっているが、本当のリスクは補助の側にあると書いた。
企業予算については、SemiAnalysis が 6 月に 50 社を超える企業に聞き取りをした。企業の経費管理を請け負う Ramp のカード決済データも合わせ、2026 年下半期の AI 予算に実質的なリスクはないと判断している。支出は、定着度の高い大口顧客に集中しているという。この研究が測ったのは、顧客がいくら払ったかである。本誌が問うのは、提供側が受け取った額で、その顧客が燃やした計算資源をまかなえるかどうかだ。二つは同時に成り立ちうる。
SemiAnalysis と無関係な出所が二つあり、「二つの顧客層」を支えている。
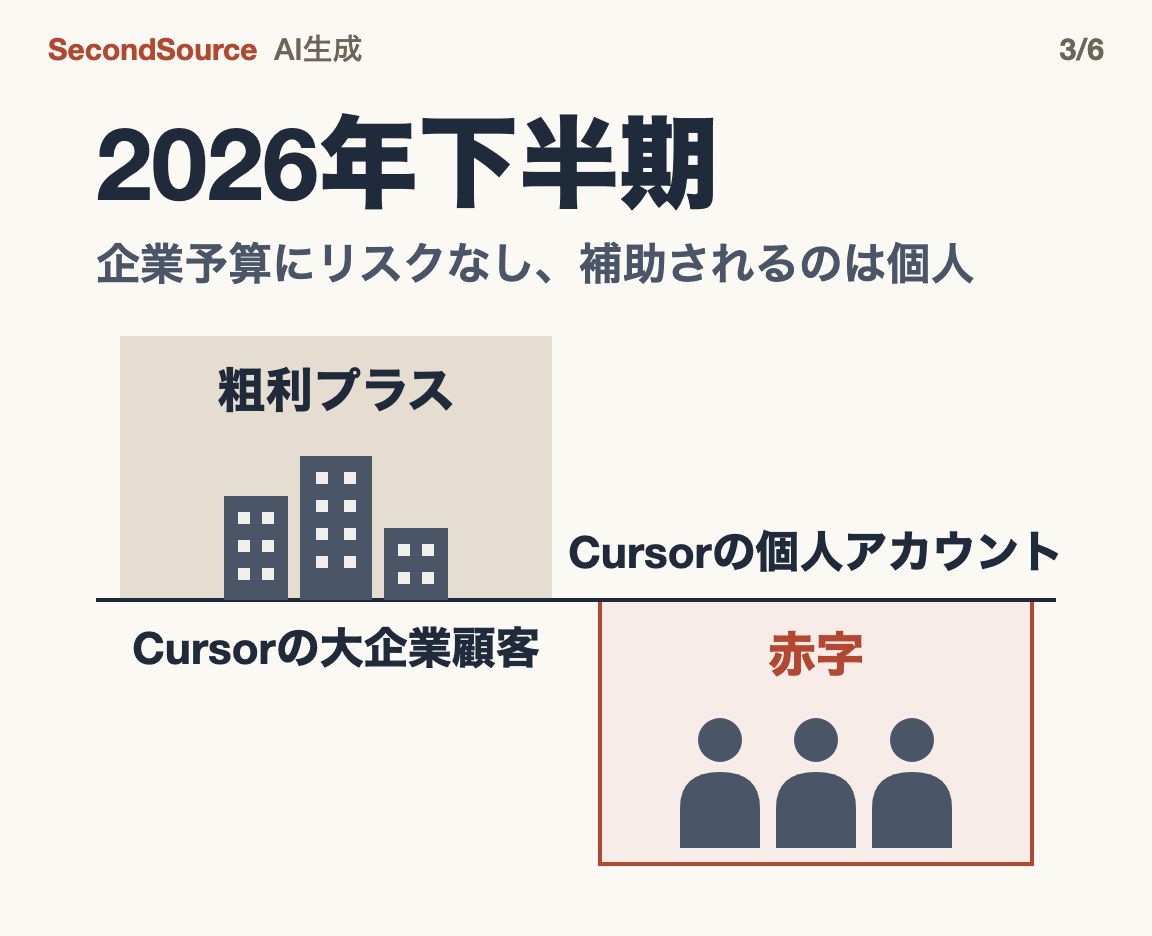
- Cursor:テック媒体の TechCrunch は 4 月 17 日、関係者の話として、Cursor は大企業向けの販売ではすでに粗利率がプラスだが、個人開発者のアカウントではまだ赤字だと報じた(関係者は、赤字がヘビーユーザーに集中しているかどうかまでは語っていない)。
- GitHub:4 月 27 日、Copilot を 6 月から全面的に従量課金へ切り替えると発表した。告知はこう書く。「こうした利用の裏で膨らみ続ける推論コストの大半を GitHub が吸収してきたが、現行の回数制はもう持続できない」。
だから、SemiAnalysis の企業への聞き取りでこの商売が安定しているかを判断する人に見えているのは、きちんと払う側の集団だけだ。補助を受けているのは別の集団で、別に見る必要がある。
3. 締め付けは 1 年前に始まっていた。公にされた理由の多くは計算資源だ
2 つ目の要点の根拠は、2025 年から 2026 年 10 月までの各社の利用枠と料金の変更である(時系列表は付録)。読み取れることは三つある。
第一に、締め付けは本誌が判断を書く 1 年前から進んでいた。 Cursor、Replit、GitHub Copilot は、いずれも 2025 年 6 月前後に利用枠か料金を改めた。Anthropic は 2025 年 7 月に週ごとの上限を加えた。本誌は 10 月 6 日の日報で、9 月 29 日の件を 8 月の判断が当たった最初の事例と呼んだ。この一文は撤回する(8 月の判断そのものは撤回しない)。SemiAnalysis も、各社はキャンペーンや新モデルに合わせて利用枠を絶えず変えていると書いている。一度の締め付けだけでは何も証明できない。
第二に、コストを明言したのは中間層で、モデル会社の多くは計算資源を挙げた。 Anthropic と OpenAI が 2026 年に理由を示した締め付けは、多くが需要の急増と計算資源の不足を挙げていた。たとえば OpenAI は 9 月 10 日、新モデルへの需要がかつてない水準だとして、200 ドルのプランの新規受付を止めた。9 月 29 日に受付を再開した際、新規契約者の利用枠は半分になった。この半減には理由が示されていない。本誌は二つの出来事を合わせて読んでいる。
第三に、利用枠は一度緩められている。 Anthropic は 2026 年 3 月、需要の伸びを理由に、ピーク時間帯の 5 時間枠の消費を速めた。5 月 6 日には、SpaceX とデータセンター 1 か所分の計算資源すべてを契約したとして、ピーク時の削減をやめ、5 時間枠を倍にした。計算資源のめどが立つと緩めたのは、第 1 節でいう計算資源の勘定に合う。ただし契約は設備の到着と同じではない。競合の出方も影響している。SemiAnalysis によれば、OpenAI がこれまで利用枠を気前よく与えてきたため、Anthropic は計画していた定額プランの削減を何度も撤回させられた。計算資源の動きと突き合わせられる標本は、Anthropic の 3 月の締め付けと 5 月の緩和という一組しかない。計算資源が足りないというのも各社の説明であって、本誌が測った容量ではない。
だから、次に利用枠が削られるかを前もって知りたい契約者は、絶えず変わるプランの規約を見張るだけでは足りない。利用枠が変わるたびに、同じ時期の新しい設備の到着の告知と突き合わせて見るべきだ。
4. 補助には三つの算出法があり、測っているものが違う
1 つ目の要点の「赤字とは限らない」は、補助をどう算出するかで変わる。算出法は三つある。
1. API 定価換算:定額プランの利用枠を、同じ量を API で使ったら払う額に換算する。SemiAnalysis が 6 月に出した記事の題は、200 ドルの Claude プランで 8,000 ドル分のトークンを使えるというもので、月額の 40 倍にあたる。これが測るのは顧客が手にする価値で、提供側のコストではない。定価そのものに提供側の利益が含まれているからだ。
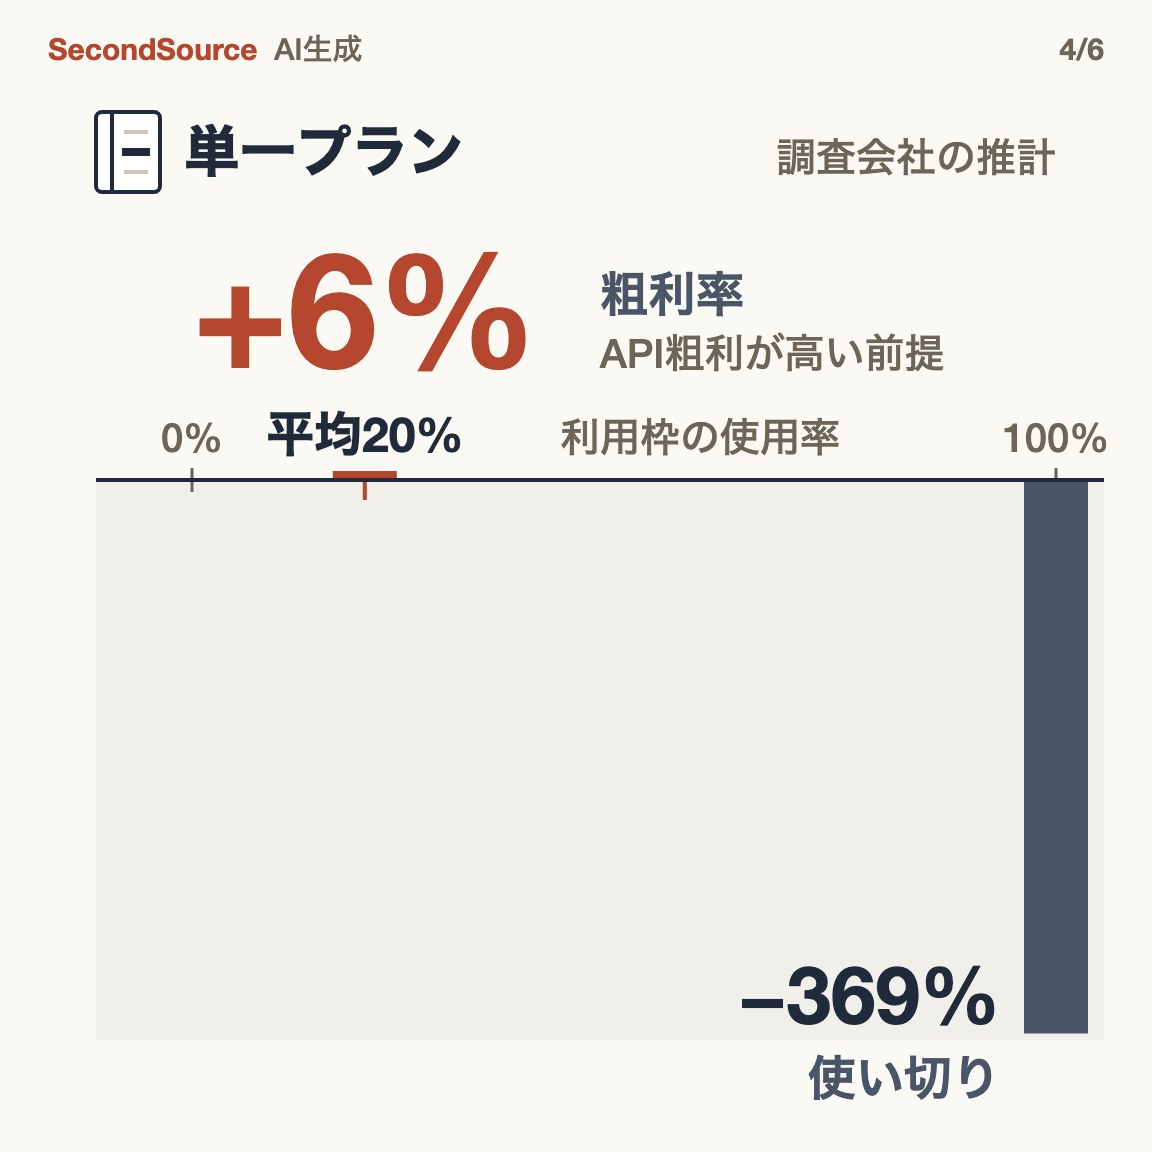
2. 上限まで使い切ったときのコスト:SemiAnalysis は 10 月 5 日、API の粗利率を 92% とし、契約者が利用枠を 100% 使うと仮定した。この前提で、Anthropic の 200 ドルのプランを中位モデルの Opus 5.5 で使うと、粗利率はマイナス 369%(-369%)になる。Opus 5.5 はモデルの名前で、プランの名前ではない。
3. 平均利用率でのコスト:同じ記事は続けて、SemiAnalysis がより現実的とみる平均利用率 20%(利用枠の 2 割しか使わない)で計算し直している。同じプランの粗利率はプラス 6% になる。
三つを並べると、この前提のもとでは平均的に使う契約者は赤字にならず、赤字は利用枠を使い切る端の層に出る。これは二つの利用率から推したもので、各社は利用率の分布を公開していない。Anthropic は 2025 年 7 月に週上限を発表した際、影響を受けるのは契約者の 5% 未満だとしており、方向は一致する。
この数字は 92% という前提に大きく左右される。SemiAnalysis は 5 月の別の推計で、推論インフラの粗利率を 70% 超とだけ書いている(70% のときの損益は第 5 節)。PitchBook と The Information も、Anthropic の会社全体の粗利率は約 4 割(40%)前後で、92% を大きく下回ると報じている。この開きが無料ユーザー、定額プラン、社内利用のどこに入るのかは、公開資料からは切り分けられない。だから読者は「平均的な契約者は赤字ではない」を、92% という前提のもとでの結果として受け取るべきだ。開きの多くが定額プランから来ているなら、この結論は楽観的すぎる。
5. 定額プランは計算資源の約 40% を使い、売上は約 10% しか生まない
この節は結論に戻る。契約者全体を合算し、会社全体で二つの勘定の大きさを比べる。損失の勘定は損益で、計算資源の勘定は機会費用で見る。
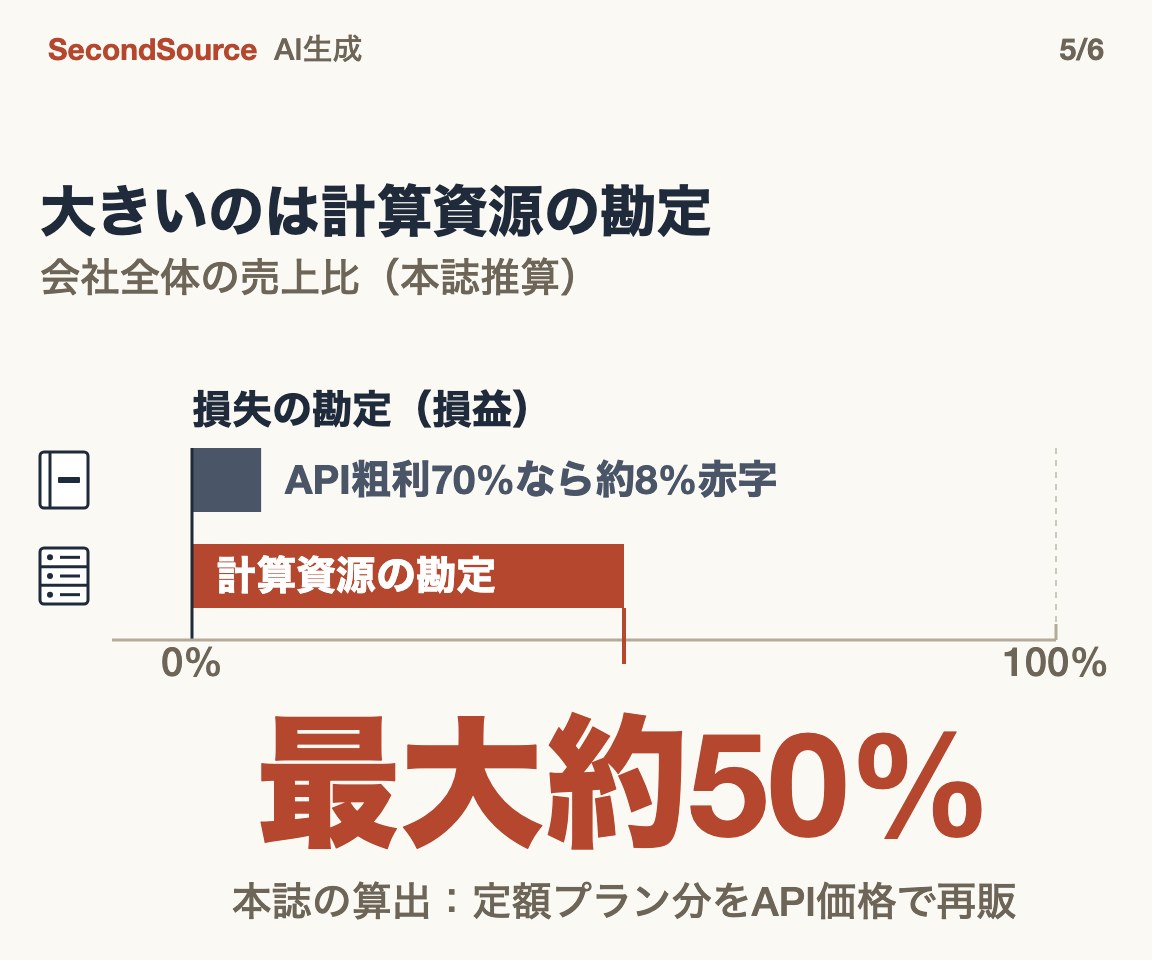
1 つ目の要点の二つの粗い推計が対象とするのは、Anthropic の定額プラン全体で、プログラミング用に限らない。以下では売上の 10%、計算資源の 40% として計算する。OpenAI には同じ内訳がない。本誌はこれをもとに、計算資源 1 単位がいくらの売上になるかを推算した。例として、会社が計算資源を 100 単位持ち、100 ドルの売上を得ているとする。定額プランは 40 単位を使って 10 ドルを稼ぐので、1 単位あたり 0.25 ドル。API と企業顧客は 60 単位で 90 ドルを稼ぎ、1 単位あたり 1.5 ドルになる。両者の差は約 6 倍だ。
損益:コストは API の粗利率から逆算する。API は 1 単位あたり 1.5 ドルを稼ぐので、粗利率が 92% なら 1 単位のコストは約 0.12 ドル、70% なら約 0.45 ドルになる。92% なら、定額プランの 40 単位のコストは約 4.8 ドルで、定額プラン自体の粗利率(分母は定額プランの売上 10 ドル)は約プラス 52%(+52%)だ。70% なら、コストは約 18 ドルで売上を上回り、粗利率は約マイナス 80%(-80%)になる。第 4 節のプラス 6% は、200 ドルのプラン一つを Opus 5.5 だけで利用枠の 2 割使うと置いた試算で、ここのプラス 52% は、売上と計算資源の比率から逆算した契約者全体の平均である。本稿の結論が使うのは後者だ。両者が一致するのは、粗利率が 92% から 70% に下がると、損益が黒字から赤字に転じる点だ。
機会費用:計算資源に余裕があるときは、遊んでいる設備を契約者に回せば、少しでも売上になる。計算資源が足りないときは、契約者が使う 40 単位を順番待ちの API 顧客に 1 単位 1.5 ドルで売り直せば 60 ドルになり、定額プランの 10 ドルより約 50 ドル多い。これは本誌が推算した上限である。API の需要が本当に順番待ちで、価格が変わらず、設備を顧客の間で融通できることが前提になる。
二つの勘定を、どちらも会社の総売上(分母は 100 ドル)に対する比率で比べる。損益は、92% なら約 5% の黒字、70% なら約 8% の赤字だ。機会費用は最大で約 5 割(50%)である。約 8% の赤字と、前の段落の約マイナス 80% は、同じ状況を違う分母で見たものだ。API に売り直しても使う設備は同じでコストは変わらないので、増える 50 ドルはおおむねそのまま利益になる。
6. 誰にとって何を意味するか、何がこの判断を覆すか
冒頭の問いに戻る。9 月の半減は、補助が支えきれなくなったということか。答えは「いいえ」だ。第 3 節は、締め付けがおおむね計算資源に従うことを示した。第 5 節は、設備が足りないとき、提供側が利用枠を締めるかどうかを決める勘定として、計算資源のほうが大きいことを示した。
本誌の見立て
この先、Anthropic と OpenAI に大量の新しい計算資源が届けば、定額プランの利用枠は締め続けられるより先に緩められるはずだ。この読みの標本はまだ小さい。
これは誰にとって何を意味するか
- 定額プランで日々の開発を回しているチーム:利用枠は、計算資源が逼迫したときに真っ先に削られる。黙って変えられることもある(付録)。9 月の OpenAI の変更では、新規契約者は同じ 200 ドルで半分の利用枠しか得られない。利用枠あたりの価格がほぼ 2 倍になったのと同じだ。安定した能力が要る仕事は、契約で利用量を定めた API か企業向けプランに移す。
- AI コーディング系スタートアップを評価する投資家:有料ユーザーの数だけでなく、企業アカウントと個人アカウントそれぞれの粗利率を問う。
この判断を覆す条件
四つとも検証期日は 2027 年 3 月 31 日で、本誌が独自に設けた。
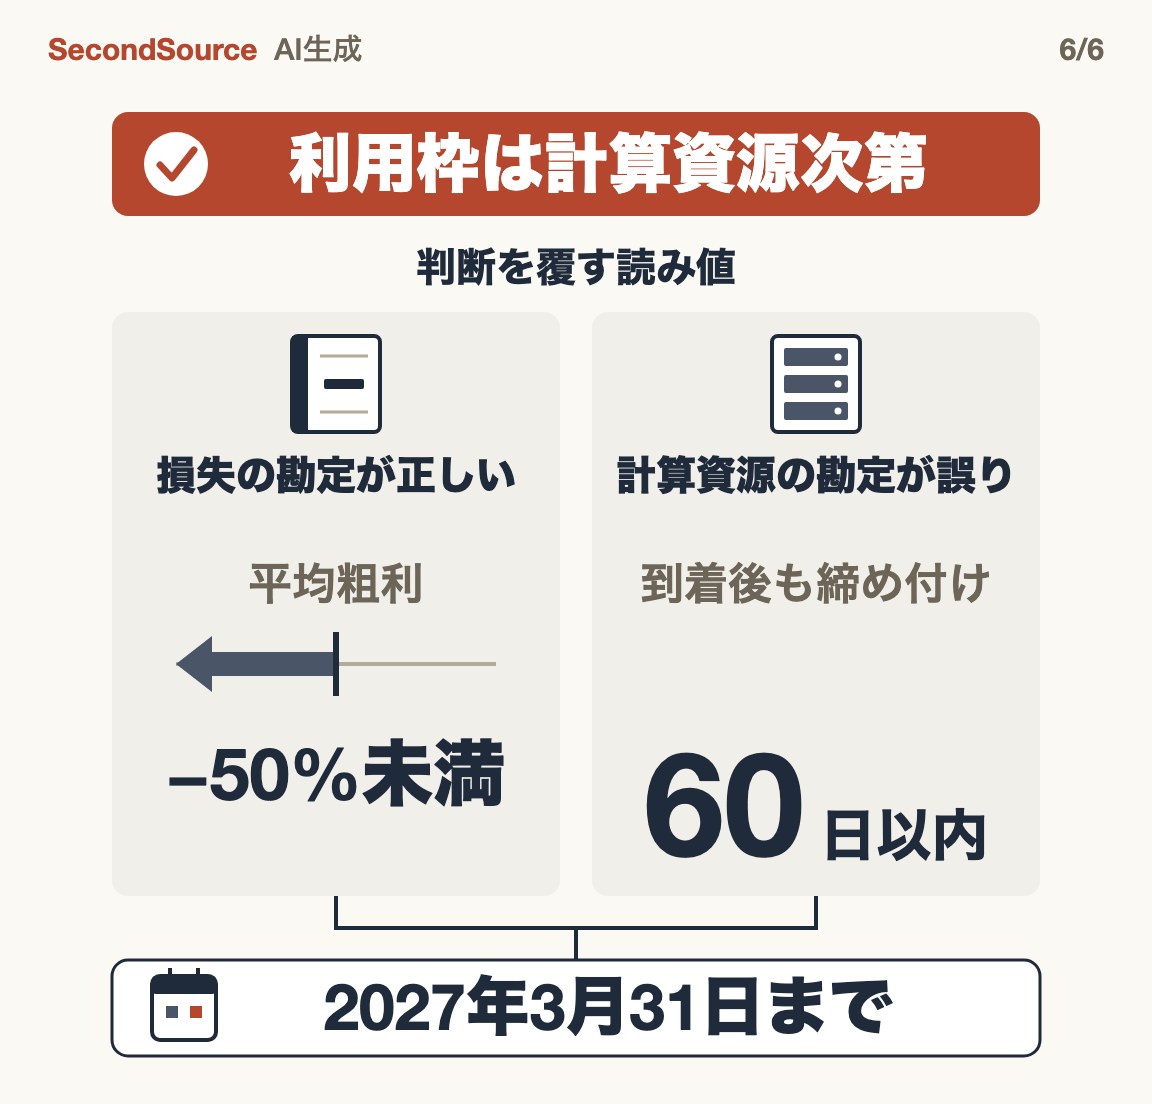
1. 提供側の開示、または SemiAnalysis 以外の機関の推計で、定額プランの平均利用率での粗利率がはっきりマイナス(たとえばマイナス 50% 未満)と示される。 覆るのは、定額プランそのものは赤字ではないという判断だ。設備が足りていても赤字なら、大きいのは損失の勘定になる。
2. Anthropic か OpenAI が、大量の新しい計算資源の到着を公表してから 60 日以内に、なお既存プランの利用枠を締める。 覆るのは、利用枠は計算資源に従うという読みだ。締め付けの動因は、価格設定か赤字と読み替える。
3. Anthropic の粗利率の内訳が公開され(たとえば上場書類で)、全体の粗利率と API 粗利率の開きが主に定額プランから来ていると示される。 第 4・5 節の損益は計算し直しとなり、損失の勘定を上方修正する。
4. 企業側で AI コーディング予算の削減が広く起きる。 覆るのは、企業は支払いが安定しているという第 2 節の見方だ。
付録:数字の出どころ
利用枠と料金の変更の時系列表
2025 年から 2026 年 10 月までの、主要なコーディングツールの利用枠と料金の変更を時系列に並べる。
| 時期 | 提供者 | 変更 | 公表された理由 |
|---|---|---|---|
| 2025 年 6 月 | Cursor | Pro プランを 500 回のリクエスト制から、最先端モデル 20 ドル分の利用へ変更。200 ドルのプランを新設。のちに謝罪し返金 | コスト:最も難しいリクエストは簡単なものより一桁高くつく |
| 2025 年 6 月 | Replit | 作業量に応じた課金へ変更 | コスト:請求を実際に消費した計算資源に合わせる |
| 2025 年 6 月 | GitHub Copilot | プレミアムリクエストに月間枠を設け、超過分は別料金に | コストへの言及は見当たらない |
| 2025 年 7 月発表、8 月末発効 | Anthropic | Pro と Max のプランに週ごとの上限を追加。影響を受けるのは契約者の 5% 未満と推計 | ヘビーユーザーが 24 時間休まずバックグラウンドで実行し続けている。200 ドルのプランで数万ドルを使った利用者がいる(定価換算かコストかは公式に説明されていない) |
| 2026 年 3 月 | Anthropic | ピーク時間帯に 5 時間枠の消費を速め、約 7% の利用者が上限に当たる | 計算資源:需要の伸びへの対応 |
| 2026 年 3〜4 月 | Anthropic | 推論の強さの既定値を高から中へ下げ(モデルは回答前に長く考えるほど、1 回あたりの計算資源の消費が増える)、約 5 週間後に撤回 | 応答の遅さ。のちに誤ったトレードオフだったと説明 |
| 2026 年 4 月 | Anthropic | 定額プランの対象からサードパーティのエージェントツールを外す | 計算資源:自社製品と API 顧客を優先 |
| 2026 年 4 月発表、6 月発効 | GitHub Copilot | 全面的に従量課金へ | コスト:もう持続できない |
| 2026 年 5 月 6 日 | Anthropic | 5 時間枠を倍増し、ピーク時の削減を撤廃(緩和) | 計算資源の到着:SpaceX とデータセンター 1 か所分の計算資源すべてを契約 |
| 2026 年 8 月 30 日 | Anthropic | 週上限のキャンペーンが終わり、差し引き約 17% 減(二次的な伝聞による推計) | 計算資源の管理とプラットフォームの安定 |
| 2026 年 9 月 10 日 | OpenAI | 200 ドルのプランの新規受付を一時停止 | 計算資源:新モデルへの需要がかつてない水準 |
| 2026 年 9 月 22 日 | Anthropic | 新モデルの発表日に契約者の上限を引き上げ(緩和) | 数字は示さず |
| 2026 年 9 月 29 日 | OpenAI | 200 ドルのプランの受付を再開、新規契約者の利用枠は半減。500 ドルのプランを新設 | コストへの言及は見当たらない |
- 推論の強さの既定値の列は、8 月の判断にある、同じ月額の裏で安いモデルに差し替えるという形にあたる。公式は応答の遅さを理由とし、コスト削減のためとは言っていない。
- 8 月 30 日の Anthropic の差し引き減も、計算資源の管理を理由にしている。本誌はこれを、計算資源に余裕があるのに締めた反例には数えない。ただし、そこがまさに標本の小ささでもある。
計算資源 1 単位あたりの収入と損益(本誌の推算)
入力はすべて SemiAnalysis の粗い推計で、定額プランが売上の約 10%、推論用の計算資源の 40% 以上を占めるというものだ。実際の比率が違えば、以下の数字はすべて動く。本文の例をそのまま使い、会社が計算資源を 100 単位持ち、100 ドルの売上を得ているとする。
| API 粗利率 92% | API 粗利率 70% | |
|---|---|---|
| 計算資源 1 単位のコスト(API の 1 単位あたり売上 1.5 ドル ×(1 − 粗利率)) | 約 0.12 ドル | 約 0.45 ドル |
| 定額プラン 40 単位のコスト | 約 4.8 ドル | 約 18 ドル |
| 定額プラン自体の粗利率(売上 10 ドル) | 約プラス 52% | 約マイナス 80% |
| 会社の総売上に対する比率 | 約 5% の黒字 | 約 8% の赤字 |
- これは売上と計算資源の比率から推した、会社単位の粗い計算である。第 4 節の SemiAnalysis によるプランごとの算出(平均利用率 20% でプラス 6%)とは入力が違い、二つの数字はそのまま比べられない。本誌は両者の差も切り分けられない。
- 計算資源が足りないときの機会費用:40 単位 × 1.5 ドル − 10 ドル = 50 ドルで、総売上の約 5 割(50%)。
- 判断の基準:ヘビーユーザーの端の層の損益が売上の 1 桁パーセントにとどまるなら、補助は耐えられるマーケティング費用である。SemiAnalysis も、定額プランの補助は重いが、顧客獲得とマーケティングの手段としてはなお筋が通りうるとしている。
ほかの数字
- Ramp の支出の分布:Ramp 顧客の 99 パーセンタイルは、従業員 1 人あたり年間 9 万ドル近くを使う。中央値の Ramp 顧客は約 136 ドルにとどまる。ただし原文は、この数字も従業員 1 人あたり年間で数えたものかを明記していないので、二つは直接比べない。
- 最上位モデルの Fable 5.1:同じ SemiAnalysis の算出法で、200 ドルのプランを Anthropic の最上位モデル Fable 5.1 で使うと、使い切ったときの粗利率は 1%、平均利用率 20% のときは 80% になる。プランの規定で、Fable は利用枠の半分までしか使えない。これで説明できるのは差の一部だけで、残りの理由は本稿では切り分けていない。
- 2 社の締め方の違い:SemiAnalysis の 10 月の実測では、OpenAI はすべてのモデル階層で一律に利用枠を半減させた。Anthropic は新しく高価なモデルほど利用枠を小さくしている。中位の Opus 5.5 が同じ価格のプランで与える API 定価換算額は、OpenAI の中位モデルの約 5 倍だという。これは定価で換算した価値で、定価は各社で違うから、5 倍の仕事ができるという意味ではない。第 3 節で触れた OpenAI の気前のよい利用枠は、これより前の時期の話である。
- MW あたりで減る売上:SemiAnalysis の推計では、定額プランのせいで、定額と API を合わせた MW あたりの売上が約 3,600 万ドル下がる。MW はメガワットで、データセンターの電力の容量を指す。原文はこの数字の期間と基準を説明しておらず、本誌は検算していない。
- 黙った利用枠の変更:SemiAnalysis の検証では、ある提供者が同じ定額プランのアカウントのうち一部だけ利用枠を下げていた。
- 企業側の予算超過:SemiAnalysis の 6 月の研究によれば、Uber は年間予算を 4 か月で使い切った。The Register によれば、McKinsey の調査で大半の企業が予算を超過していた。いまあるのはこうした超過の事例だけで、超過は削減と同じではなく、覆る条件 4 には当たらない。
算出範囲の注記
- 8 月の判断の規模感は、もともとウェブアプリを書くのに使うフレームワーク Flask の作者、Armin Ronacher が X に投稿した例に依っていた。200 ドルの定額プランを払いながら、2,000 ドル分のトークンを使うという話である。
- 補助の三つの算出法の出どころ:40 倍と 8,000 ドルは SemiAnalysis の 6 月の記事の題から取った。マイナス 369%、プラス 6%、92% は SemiAnalysis の 10 月 5 日の記事から取った。70% 超は、SemiAnalysis が 5 月に示した推論インフラの粗利率である。
- 予算の最悪のケースは、API 定価換算で見積もれる。定額料金の 40 倍に達しうる(第 4 節の 1)。
- 本稿の推論(提供側の説明ではない):利用枠は計算資源に従うこと、機会費用が約 5 割であること。
- 利害開示:本誌の分析は Anthropic のモデルの支援を受けて作られている。Anthropic は本稿で扱う定額プランの提供者の一社である。
- 本稿の 10 月 7 日の初版は、判断を三層で書いた。二つの集団という構造は持ちこたえた。予測が当たったという一文は半分撤回する。補助を分けると、大きいのは計算資源のほうだ。この版は判断と数字を変えず、順序、分量、平易な説明を改め、利用枠の時系列表と細部を付録に移した。付録には定額プラン自体の粗利率を加え、会社の総売上に対する比率と並べた。
本誌が追うトレンドライン
本誌は、モデル会社がトークンを売る商売の移り変わりを下の樹で追っている。初めは価値がチップ、電力、メモリに吸われ、モデル会社はトークンを売るほど赤字だった。2026 年上半期、トークン 1 つあたりの採算が黒字に転じた。その先では三つの見方が争っている。かっこ内は、その見方をとる分析機関や論者である。経路 A は、供給不足と品質の差によって、モデル会社が価格決定力を保つとみる。経路 B は、トークンは差のない商品になり、粗利率はコストまで押し戻されるとみる。経路 C は、いまの需要には補助が混じっており、資金が締まれば正体が現れるとみる。
進行中 ?
本稿の位置: 三つの経路が争っているのは API の粗利率だ。本稿が補うのは別の一角である。定額プラン側の粗利率は、主に競争で押し下げられているのではなく、計算資源が足りないときの調整弁として使われている。これは経路 A に、観察できる指標を一つ与える。価格決定力が不足期だけの一時的なレントにすぎないなら、不足が解消したとき、定額プランの利用枠がまず緩むはずだ。
本稿が依拠した出典
以下は本稿が引用した事実の記録から機械的にまとめたもので、各項目はそのうち一つの事実の出典である。本誌が原文を読んだのか伝聞だけを読んだのかは、本文の各段の説明に従う。
- SemiAnalysis · 2026-10-05:SemiAnalysis 2026-10-05:Anthropic Subscriptions Offer 5x+ More Value Than OpenAI
- WinBuzzer · 2026-09-30:winbuzzer.com/2026/09/30/openai-adds-500-chatgpt-pro-cuts-allowance-new-200-subs
- X / @mikeyk · 2026-09-22:x.com/mikeyk/status/2102441797482152313
- SemiAnalysis:TokenBudgeting: Our Conversations with Enterprises on Token Spend
- X / @mitsuhiko · 2026-08-04:x.com/mitsuhiko/status/2084563924435845350
- X / @teortaxesTex:x.com/teortaxesTex/status/2084492223962362331
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は ops@secondsource.io までお寄せください。