深度 深度專欄 #39 · 2026年10月7日
AI 寫程式訂閱的「補貼」主要是算力帳,不是虧損帳:額度多半跟著算力收放
本篇 10 月 7 日出刊,10 月 23 日依現行標準重寫,判斷與數字不變(初版寫法見附錄)。
本篇重點
九月二十九日,OpenAI 把 200 美元月費方案新訂戶的額度減半;額度是月費內能用多少的上限。本報八月判斷:重度用戶用掉的算力(跑 AI 模型的晶片與機房)比月費值錢,差額就是供應商吸收的「補貼」,撐不住時額度會收緊。
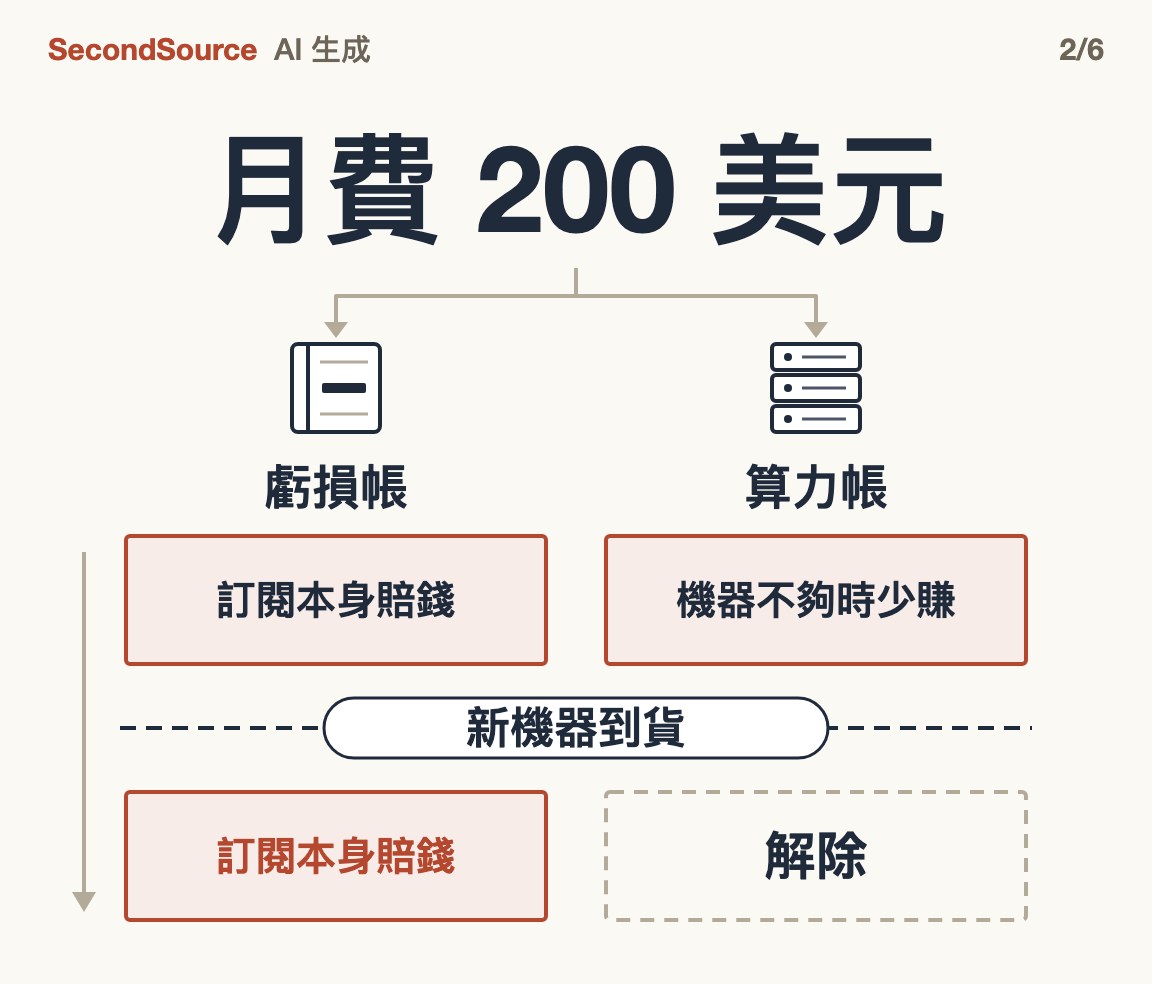
結論先講:補貼是真的,但大的是算力帳(機器不夠時,留給訂戶的算力就少賣給按用量付費的 API 客戶),不是虧損帳(訂閱本身賠錢);理由見下兩句的數字。本報依常估算 AI 算力成本的機構 SemiAnalysis 的粗估推算,同一份算力換到的收入,API 客戶約是訂戶的 6 倍。SemiAnalysis 假設 API 毛利(收入扣掉直接成本後剩下的比例)是 92%,照此訂閱收入高於成本。所以靠訂閱寫程式的團隊該預期:額度跟著機器鬆緊收放,不會只往緊走。
帶走三點:
1. 一成營收用掉四成算力,卻不一定賠。 SemiAnalysis 粗估(單一來源),訂閱只帶來 Anthropic 約 10% 的營收,卻用掉 40% 以上的算力;照上面的 92%,這筆營收付得起。看到額度收緊,不該推論是平均訂戶在賠。
2. 九月的減半,不該讀成補貼撐不住。 收緊從二〇二五年就開始,模型公司公開的理由多半是算力不夠;Anthropic 談妥新算力後還放寬過。
3. 範圍。 本篇只講 Anthropic、OpenAI 自家賣的訂閱;Cursor、GitHub 等中間層(向模型公司買用量、包進自家工具賣)的虧損直接見於帳上,不在此列。
全篇用一把尺:同一份算力,賣給訂戶和賣給 API 客戶各收多少錢。「兩群客戶」只指企業與 API 客戶(付得穩、每份算力付得多)和個人訂戶(重度用戶被補貼)。各節依序講付錢方式、兩群客戶、收緊時間與兩本帳。
一、先分清幾個詞:月費、額度、算力、補貼
AI 寫程式工具是替工程師寫程式、改程式的 AI 服務,例如 Cursor、Replit、GitHub 的 Copilot,以及 Anthropic 的 Claude 與 OpenAI 的 ChatGPT Pro 這類訂閱。付錢有兩種方式:
- 訂閱:每月付固定月費,本篇談的多是 200 美元這一檔;額度通常以每五小時或每週計。
- API:按用量付費,價格照供應商公布的牌價。
用量的單位是 token,AI 讀寫文字時的計量單位,一小段字算一個。模型回答請求時的運算叫推論,本篇說的算力都指推論用的機器。
兩本帳差在什麼時候痛:虧損帳是每多服務一位重度用戶就多賠,機器夠不夠都一樣;算力帳只在機器不夠時才痛。所以,兩本帳給訂戶的預期不同:若是虧損帳,新機器到貨也不會讓額度鬆回來;若是算力帳,會。
二、賺錢的客戶和被補貼的客戶,是兩群人
本報八月八日那期說,大家都在問企業會不會砍 AI 寫程式預算,真正的風險卻在補貼這一頭。
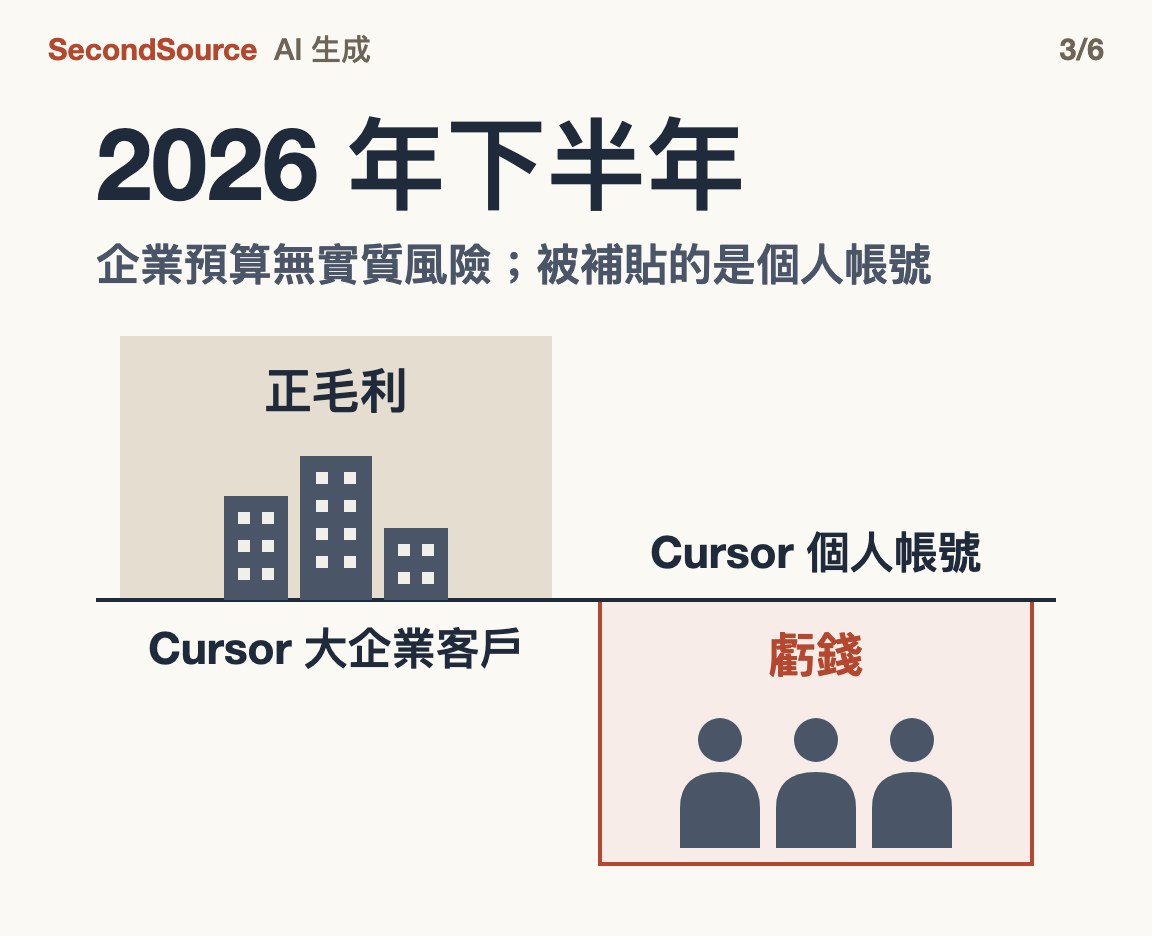
企業預算這一頭,SemiAnalysis 六月訪談五十多家企業,配上替企業管理支出的平台 Ramp 的刷卡資料,判斷 2026 年下半年的 AI 預算沒有實質風險:支出集中在黏著度很高的大客戶。這份研究量的是客戶付了多少;本報問的是供應商收到的錢,夠不夠付這個客戶燒掉的算力。兩件事可以同時為真。
兩個與 SemiAnalysis 無關的出處支持「兩群客戶」:
- Cursor:科技媒體 TechCrunch 四月十七日引述消息人士,Cursor 賣給大型企業已是正毛利,個人開發者帳號仍在虧錢(消息人士沒說虧損是否集中在重度用戶)。
- GitHub:四月二十七日宣布 Copilot 六月起全面依用量計費。公告寫:「GitHub 吸收了這些用量背後大部分不斷升高的推論成本,但現行的計次模式已無法持續。」
所以,拿 SemiAnalysis 的企業訪談判斷這門生意穩不穩的人,看到的只是付錢穩的那一群;被補貼的是另一群,要另外看。
三、收緊早在一年前就開始,公開的理由多半是算力
第二個重點的依據,是二〇二五年到二〇二六年十月各家的額度與計價變動(時間表見附錄),讀得出三件事。
第一,收緊在本報寫下判斷前一年就在進行。 Cursor、Replit、GitHub Copilot 在二〇二五年六月前後都改過額度或計價;Anthropic 二〇二五年七月加每週上限。本報十月六日日報說九月二十九日那次是八月判斷應驗的第一例,這句收回(八月的判斷不收回):SemiAnalysis 也寫,各家一直隨促銷與新模型調額度,單一次收緊證明不了什麼。
第二,明說「成本」的是中間層,模型公司多半說「算力」。 Anthropic 與 OpenAI 二〇二六年有給理由的收緊,多數說需求暴增、算力不夠,例如 OpenAI 九月十日以新模型需求前所未見為由,暫停 200 美元方案的新訂閱;九月二十九日重新開放,新訂戶額度減半,這次沒有給理由;本報把兩件事放在一起讀。
第三,額度放寬過一次。 Anthropic 二〇二六年三月因需求成長,讓尖峰時段的五小時額度消耗加快;五月六日以和 SpaceX 簽下一座資料中心的全部算力為由,取消尖峰削減、五小時額度加倍。算力有了著落就放寬,合第一節說的算力帳;但簽約不等於機器已到。對手的出價也有影響:SemiAnalysis 寫,OpenAI 先前在額度上給得大方,迫使 Anthropic 一再收回原本計畫的訂閱削減。有算力消息可對照的樣本,只有 Anthropic 三月收緊、五月放寬這一組;「算力不夠」也是各家公司的說法,不是本報量到的容量。
所以,想預先知道額度會不會再砍的訂戶,別只盯一直在變的方案條款,要把每次額度變動和同期新機器到貨的公告對照著看。
四、「補貼」有三種算法,量的不是同一件事
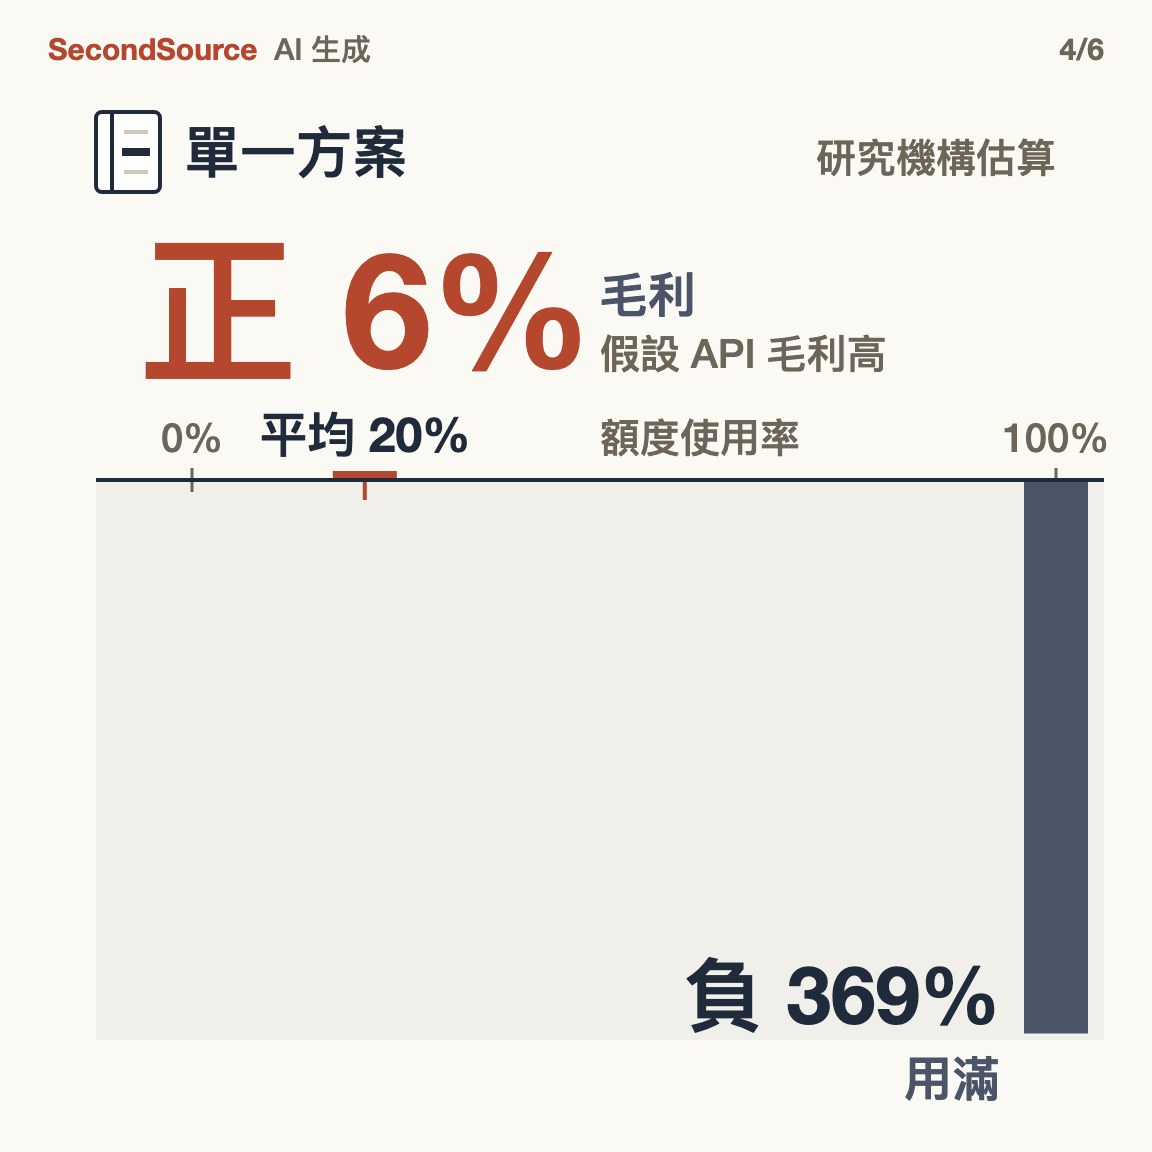
第一個重點的「不一定賠」,要看補貼怎麼算。算法有三種:
1. API 牌價等值:把訂閱額度換算成同樣用量走 API 要付多少。SemiAnalysis 六月一篇文章的標題寫,200 美元的 Claude 方案能用掉 8,000 美元的 token,是月費的 40 倍。這量的是客戶拿到的價值,不是供應商的成本,因為牌價含供應商的利潤。
2. 用滿額度時的成本:SemiAnalysis 十月五日假設 API 毛利是 92%,並假設訂戶把額度用到 100%,算出 Anthropic 200 美元方案用中階模型 Opus 5.5 時毛利是負 369%。Opus 5.5 是模型名,不是方案名。
3. 平均使用率下的成本:同一篇文章改用 SemiAnalysis 認為較實際的平均使用率 20%(額度只用掉兩成),同一個方案的毛利變成正 6%。
三種算法排在一起看:在這組假設下,平均使用的訂戶不虧,虧在把額度用滿的那一端。這是從兩種使用率推的,各家沒有公開使用率的分佈;Anthropic 二〇二五年七月宣布週上限時說影響不到 5% 的訂戶,方向一致。
這組數字對 92% 很敏感:SemiAnalysis 五月另一份估計只說,推論基礎設施的毛利超過 70%(70% 時的損益見第五節)。PitchBook 與 The Information 也報導,Anthropic 公司整體毛利只有四成上下,遠低於 92%;這個落差在免費用戶、訂閱還是內部用量,公開資料拆不開。所以讀者該把平均訂戶不賠當成 92% 假設下的結果:落差若主要來自訂閱,這個結論就太樂觀。
五、訂閱用掉約 40% 算力,只帶來約 10% 營收
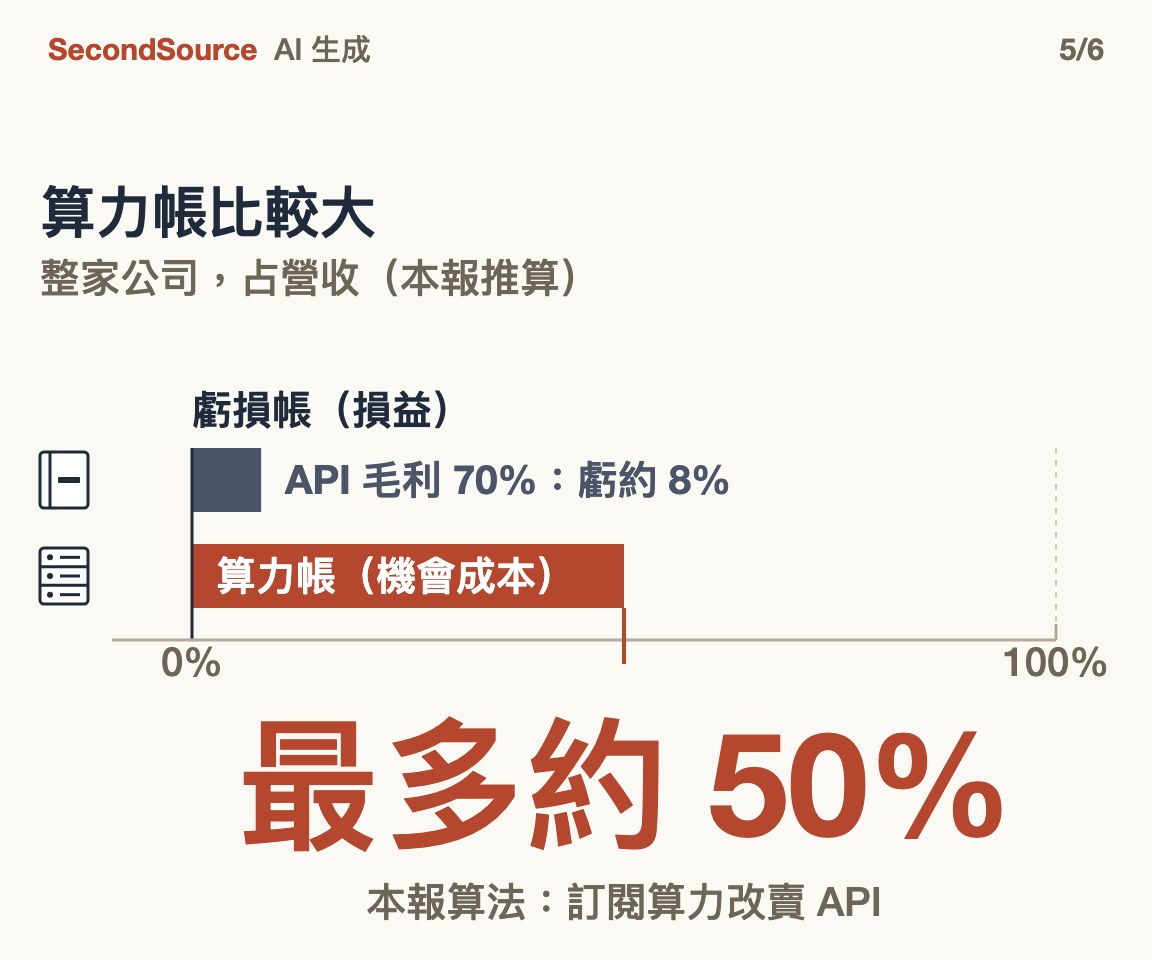
這一節回到結論,把全體訂戶加總比兩本帳:虧損帳看損益,算力帳看機會成本。
第一個重點那兩個粗估,算的是 Anthropic 全部月費訂閱(不只寫程式),下文以 10% 營收、40% 算力計;OpenAI 沒有同樣的拆分。本報據此推算每份算力換到多少錢。假設公司有 100 份算力、收 100 美元。訂閱用 40 份、收 10 美元,每份 0.25 美元;API 與企業客戶用 60 份、收 90 美元,每份 1.5 美元。兩邊差約 6 倍。
損益:成本照 API 毛利反推。API 每份收 1.5 美元,毛利 92% 時每份成本約 0.12 美元,70% 時約 0.45 美元。所以 92% 時,訂閱 40 份的成本約 4.8 美元,訂閱本身的毛利(分母是訂閱收入 10 美元)約正 52%;70% 時,成本約 18 美元,高過收入,毛利約負 80%。第四節的正 6% 是單一 200 美元方案、只用 Opus 5.5、用掉兩成額度的試算;這裡的正 52% 是從營收與算力占比反推的全體訂戶平均,本篇結論用的是這個。兩邊一致的是,毛利從 92% 降到 70%,損益就由賺轉虧。
機會成本:算力夠用時,閒著的機器服務訂戶,多收一點是一點。算力不夠時,訂戶占用的 40 份若改賣給排隊中的 API 客戶,每份 1.5 美元,可收 60 美元,比訂閱的 10 美元多約 50 美元。這是本報推算的上限,前提是 API 需求真的排著隊、價格不變,機器能在客戶之間調撥。
兩本帳都換成公司總營收(分母是 100 美元)的比例:損益在 92% 時賺約 5%,70% 時虧約 8%;機會成本最多約 50%。虧約 8% 和上一段的約負 80% 是同一個情況,只是分母不同。改賣 API 用的是同一批機器,成本不變,多收的 50 美元大致就是多賺的錢。
六、這對誰,什麼會推翻本篇
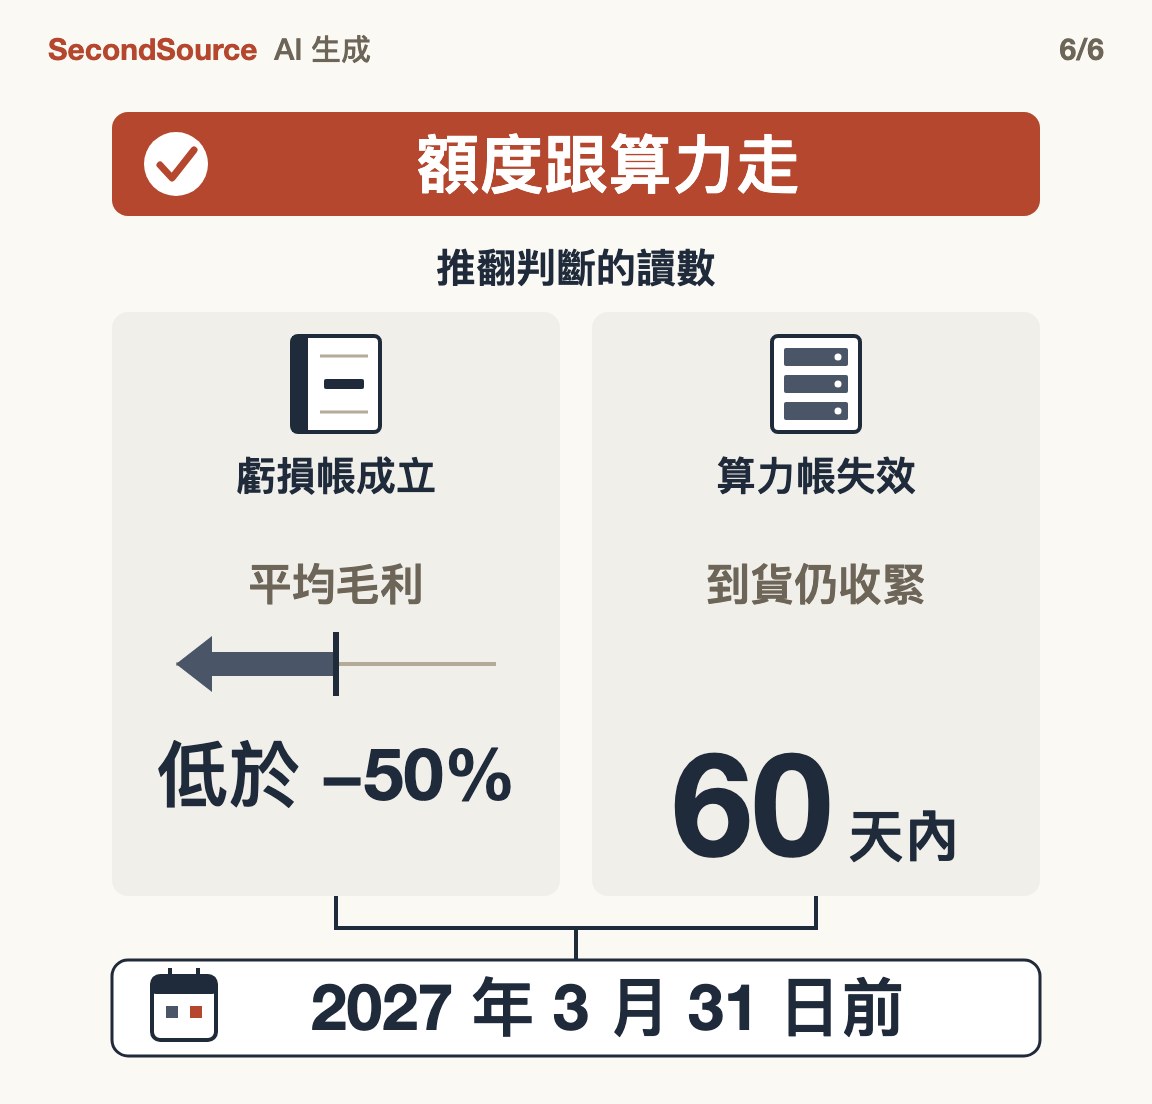
回到開頭的問題:九月的減半是不是補貼撐不住?不是:第三節顯示收緊多半跟著算力,第五節顯示機器不夠時,供應商收不收額度,算力那筆帳較大。
方向判斷
接下來,Anthropic 與 OpenAI 有大批新算力到貨後,訂閱額度應先放寬,而不是繼續收緊。這個讀法的樣本還小。
這對誰
- 靠訂閱撐日常開發的團隊:額度在算力吃緊時會先被砍,也可能被悄悄改(見附錄)。OpenAI 九月那次,新訂戶付同樣 200 美元只拿到一半額度,等於單位額度的價格約翻倍。需要穩定產能的工作,改走合約寫明用量的 API 或企業方案。
- 評估 AI 寫程式新創的投資人:問企業帳號與個人帳號各自的毛利,不只問付費用戶數。
什麼會推翻本篇
四條的檢驗期限都是 2027 年 3 月 31 日,由本報自訂。
1. 供應商揭露,或 SemiAnalysis 以外的機構估出,訂閱在平均使用率下的毛利明顯為負(例如低於負 50%)。 推翻的是訂閱本身不賠這一點:機器夠用也在賠,大的就是虧損帳。
2. Anthropic 或 OpenAI 在公布大批新算力到貨後 60 天內,仍收緊既有方案的額度。 推翻的是額度跟著算力走這一點,收緊的動因應改讀成定價或虧損。
3. Anthropic 的毛利拆分公開(例如上市文件),顯示整體毛利與 API 毛利的落差主要來自訂閱。 第四、五節的損益要重算,虧損帳上修。
4. 企業端出現普遍的 AI 寫程式預算刪減。 推翻的是第二節企業端付錢穩的說法。
附錄:數字怎麼來的
額度與計價變動時間表
二〇二五年到二〇二六年十月,主要寫程式工具的額度與計價變動,按時間排列:
| 日期 | 供應商 | 變動 | 公開理由 |
|---|---|---|---|
| 2025 年 6 月 | Cursor | 專業方案從五百次請求改為「二十美元的前沿模型用量」,加開 200 美元方案;事後道歉退款 | 成本:最難的請求比簡單的貴一個數量級 |
| 2025 年 6 月 | Replit | 改為依工作量計價 | 成本:讓收費對齊實際消耗的算力 |
| 2025 年 6 月 | GitHub Copilot | 進階請求設每月額度,超額另計 | 未見成本說法 |
| 2025 年 7 月宣布、8 月底生效 | Anthropic | Pro 與 Max 方案加每週上限,估計影響不到 5% 訂戶 | 重度用戶全天候在背景持續執行;一位用戶在 200 美元方案上用掉數萬美元(官方未說明以牌價還是成本計) |
| 2026 年 3 月 | Anthropic | 尖峰時段五小時額度消耗加快,約 7% 用戶會撞上限 | 算力:因應需求成長 |
| 2026 年 3 至 4 月 | Anthropic | 預設推理強度從高調到中(模型回答前想得越久,單次耗的算力越多),約五週後撤回 | 延遲過長;事後稱是錯誤的取捨 |
| 2026 年 4 月 | Anthropic | 訂閱不再涵蓋第三方代理工具 | 算力:優先服務自家產品與 API 客戶 |
| 2026 年 4 月宣布、6 月生效 | GitHub Copilot | 全面依用量計費 | 成本:已無法持續 |
| 2026 年 5 月 6 日 | Anthropic | 五小時額度加倍、取消尖峰削減(放寬) | 算力到貨:與 SpaceX 簽下一座資料中心的全部算力 |
| 2026 年 8 月 30 日 | Anthropic | 週上限促銷結束,淨減約 17%(據二手轉述的估計) | 算力管理與平台穩定 |
| 2026 年 9 月 10 日 | OpenAI | 暫停 200 美元方案的新訂閱 | 算力:新模型需求前所未見 |
| 2026 年 9 月 22 日 | Anthropic | 新模型發布日調高訂戶上限(放寬) | 未給數字 |
| 2026 年 9 月 29 日 | OpenAI | 200 美元方案重新開放,新訂戶額度減半;另開 500 美元方案 | 未見成本說法 |
- 預設推理強度那一列,對應八月判斷說的「在同樣月費背後換成便宜的模型」;官方歸因於延遲,沒有說是為了省成本。
- 八月三十日 Anthropic 的淨減也以算力管理為由,本報不把這次算成「算力寬鬆時仍收緊」的反例,但這也正是樣本太小的地方。
每份算力的收入與損益(本報推算)
輸入都是 SemiAnalysis 的粗估:訂閱約占 10% 營收、40% 以上推論算力。占比實際若不同,下面每個數字都會跟著變。沿用正文的例子:公司有 100 份算力、收 100 美元。
| API 毛利 92% | API 毛利 70% | |
|---|---|---|
| 每份算力的成本(API 每份收 1.5 美元 ×(1 − 毛利)) | 約 0.12 美元 | 約 0.45 美元 |
| 訂閱 40 份的成本 | 約 4.8 美元 | 約 18 美元 |
| 訂閱本身的毛利(收入 10 美元) | 約正 52% | 約負 80% |
| 占公司總營收 | 賺約 5% | 虧約 8% |
- 這是用營收與算力占比推的公司層級粗算,和第四節 SemiAnalysis 逐方案的算法(平均使用率 20% 時正 6%)輸入不同,兩組數字不能直接對比,本報也拆不開兩者的差距。
- 算力不夠時的機會成本:40 份 × 1.5 美元 − 10 美元 = 50 美元,即總營收的五成。
- 判準:重度用戶那一端的損益若只占營收個位數百分比,補貼就是可承受的行銷成本。SemiAnalysis 也說,訂閱補貼很重,但當成獲客與行銷工具仍可能說得通。
其他讀數
- Ramp 的支出分佈:第 99 百分位的 Ramp 客戶,每名員工每年花將近 9 萬美元;中位數的 Ramp 客戶只花約 136 美元,原文沒寫明這個數字是否同樣以每名員工每年計,所以兩者不直接比。
- 頂級模型 Fable 5.1:同一篇 SemiAnalysis 的算法下,200 美元方案用 Anthropic 的頂級模型 Fable 5.1,用滿額度時毛利 1%,平均使用率 20% 時 80%。方案規定 Fable 最多只能用掉額度的一半,這只解釋得了一部分差距,其餘原因本篇沒有拆開。
- 兩家收緊的形狀不同:SemiAnalysis 十月實測,OpenAI 是所有模型層級全面減半;Anthropic 是越新越貴的模型給越少額度,中階的 Opus 5.5 在同價方案上給的 API 牌價等值,約是 OpenAI 中階模型的 5 倍。這是按牌價換算的價值,各家牌價不同,不等於能多做 5 倍的工作。第三節「OpenAI 先前在額度上給得大方」說的是更早的時候。
- 每 MW 少收的錢:SemiAnalysis 估計,訂閱讓訂閱與 API 合計下來、每 MW 的營收少了約 3,600 萬美元。MW 是百萬瓦,指資料中心的用電容量。原文沒交代期間與基準,本報沒有複算。
- 靜默改額度:SemiAnalysis 測試時發現,某家供應商同一種訂閱的帳號裡,只有一部分被調低額度。
- 企業端的超支:SemiAnalysis 六月那份研究提到,優步四個月就用完年度預算;據 The Register 轉述,一份 McKinsey 調查指多數企業超支。目前只有這類超支個案,超支不等於刪減,推翻條件 4 未觸發。
口徑說明
- 八月判斷的量級,原本來自寫網頁程式用的框架 Flask 的作者 Armin Ronacher 在 X 上的舉例:付 200 美元訂閱,卻用掉 2,000 美元的 token。
- 「補貼」三種算法的出處:40 倍與 8,000 美元出自 SemiAnalysis 六月文章的標題;負 369%、正 6%、92% 出自 SemiAnalysis 十月五日文章;超過 70% 出自 SemiAnalysis 五月的推論基礎設施毛利。
- 編預算時,最壞情況可用 API 牌價等值估:可到訂閱價的 40 倍(第四節第 1 項)。
- 本篇的推論(不是供應商的說法):額度跟算力走、機會成本約五成。
- 利害揭露:本報的分析由 Anthropic 的模型協助產生,而 Anthropic 是本篇討論的訂閱方案供應商之一。
- 本篇十月七日初版把判斷寫成三層:兩群人的結構撐住、「預測應驗」收回一半、補貼拆開後比較大的是算力。本版判斷與數字不變,改寫順序、篇幅與白話說明,額度時間表與細節移到附錄,並在附錄補上訂閱本身的毛利,與占公司總營收的比例並列。
放到本報追蹤的趨勢上
本報把模型公司賣 token 的生意畫成下面這張圖。先是價值被晶片、電力與記憶體吃走,模型公司賣 token 賠錢;二〇二六年上半年,每個 token 的生意轉正。接下來有三種看法在吵,括號裡是持這種看法的分析機構或評論者:路徑 A 認為短缺加品質差距讓模型公司保住定價權;路徑 B 認為 token 會變成沒有差別的商品,毛利被壓回成本;路徑 C 認為現在的需求摻了補貼,資金一緊就現形。
進行中 ?
本篇在圖上:三條路線吵的是 API 的毛利。本篇補的是另一角:訂閱這一側的毛利,主要不是被競爭壓低,而是在算力不夠時被拿來當調節閥。這給路徑 A 一個可觀察的讀數:定價權若只是短缺期的暫時租金,短缺解除時,訂閱額度應該先放寬。
本篇依據的出處
以下由本篇引用的事實紀錄機械彙整,每條是其中一個事實的出處;原件本報是否讀過、還是只讀到轉述,以正文各段的說明為準。
- SemiAnalysis · 2026-10-05:SemiAnalysis 2026-10-05:Anthropic Subscriptions Offer 5x+ More Value Than OpenAI
- WinBuzzer · 2026-09-30:winbuzzer.com/2026/09/30/openai-adds-500-chatgpt-pro-cuts-allowance-new-200-subs
- X / @mikeyk · 2026-09-22:x.com/mikeyk/status/2102441797482152313
- SemiAnalysis:TokenBudgeting: Our Conversations with Enterprises on Token Spend
- X / @mitsuhiko · 2026-08-04:x.com/mitsuhiko/status/2084563924435845350
- X / @teortaxesTex:x.com/teortaxesTex/status/2084492223962362331