深掘り 2026年10月24日
横断型 AI への企業支出は、多くがオフィススイート各社とモデル企業のアシスタントに流れている
SecondSource 深掘りレポート #46
本稿がまたぐ領域:企業向けソフトウェアの市場構造、ベンチャーキャピタルによる企業支出調査、企業データ連携の標準とアクセス規約。
本稿の要点
企業の AI エージェントは、調べものや顧客への返信のような数段階の作業を、社員に代わって続けてこなす AI プログラムだ。2024 年、エージェントを作るスタートアップは二派に分かれた。横断派は、全社に一つの汎用の道具を配り、プログラムを書けない社員にもエージェントを作らせると主張した。垂直派は、職能や業界ごとに出来合いのエージェントを売る。顧客対応のエージェントを作るスタートアップの Sierra、法務のエージェントを作るスタートアップの Harvey がその例である。
結論から言えば、横断型という道は間違っていなかった。ただし、お金は社員の入口についていった。大半を受け取ったのは入口を握るスイート各社とモデル企業で、横断型に賭けたスタートアップではない。エージェントを社内のデータにつなぐことは、もはや他社にまねできない強みではない。強みになるのは、誰がデータを持ち、エージェントに何を読み書きさせるかを誰が決めるかである。垂直型の企業も押し出されてはいない。垂直型の企業が持ちこたえているのは、これらの入口を借りているからだ。
社員の入口とは、社員が毎日開く業務ソフトとチャット画面のことだ。スイート各社とは、業務ソフト一式を売る Microsoft と Google を指す。モデル企業とは、企業向け版のチャットアシスタントを直販する OpenAI と Anthropic を指す。2024 年に争われたのは、スタートアップがどちらの道を行くべきかだった。二年後、横断型の道で最も多くのお金を受け取ったのは、当時の論争に加わっていなかったこの二種類の会社である。本稿の言う「横断型」は、売り手が誰であれ、全社で使う汎用の道具という手法を一貫して指す。
そこで本稿は、「社員の入口にどれだけ近いか」という一つの物差しで 2026 年を見て、三つの位置に分ける。入口を握るスイート各社とモデル企業、入口を借りる垂直型の企業、入口を持たない独立系の横断型基盤(横断型の道具を専門に作るスタートアップ)である。Menlo Ventures は、米国企業の AI 支出を毎年調べるベンチャーキャピタルだ。Menlo は 2025 年の横断型 AI への支出を 84 億米ドルと推計し、その 86% がこうした入口に組み込まれた AI アシスタント(たとえば Microsoft が業務ソフトに組み込んだ Copilot)に支払われたとした。以下、お金とシート数を三節、データを一節、垂直型を一節で見たあと、2024 年の問いに戻る。
2024 年の二つの賭け——全社に作らせるか、職能ごとに出来合いを売るか
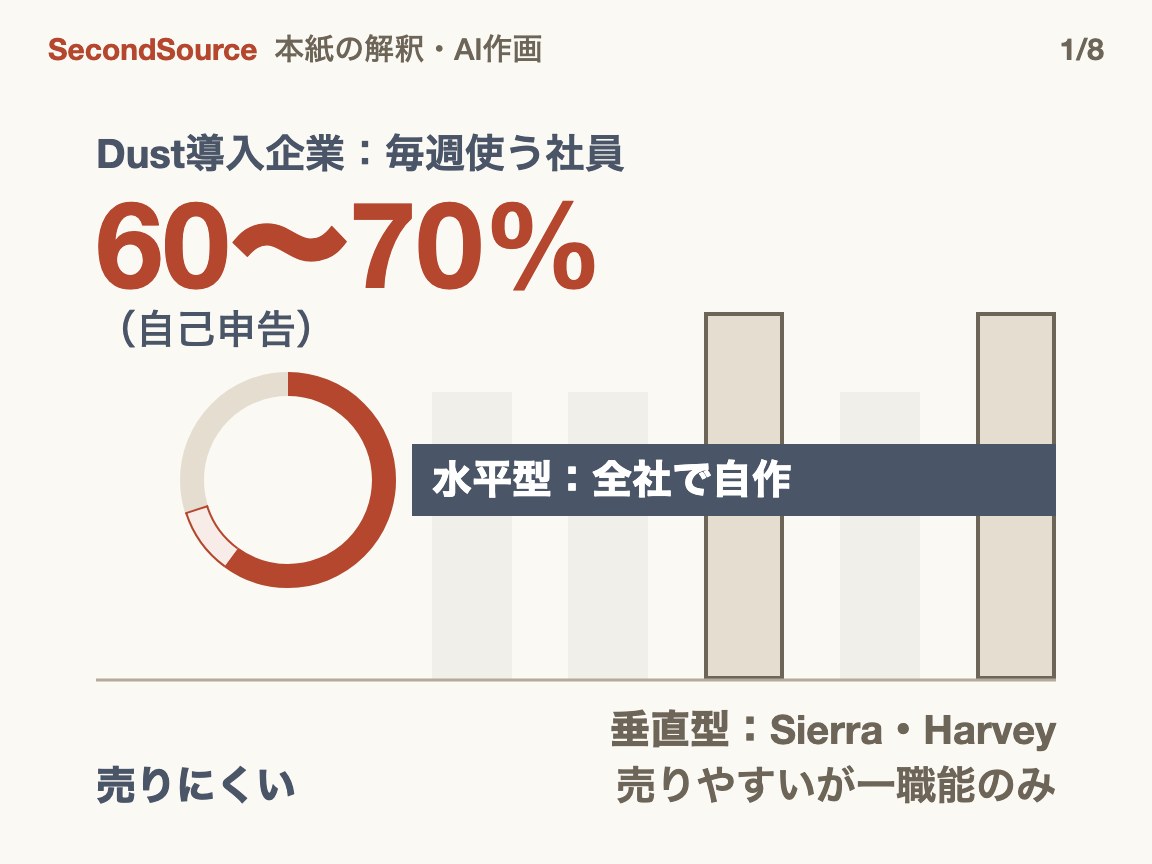
まず、二年前に賭けが分かれた地点に戻る。Dust は企業向けエージェント基盤を作るフランスのスタートアップだ。創業者の Stanislas Polu 氏は 2024 年 11 月、テック系ポッドキャスト Latent Space で、Dust は「horizontal by nature」、つまり本質的に横断型だと語った(Latent Space、2024-11-11)。用途は、エージェントを作れる社員の中から現れる。その社員はエンジニアでなくてよい。Polu 氏は、垂直型なら「弁護士の問題を解きます」の一言で売れるのに対し、横断型の売り込みはずっと難しいことも認めた。
Polu 氏が挙げた見返りは浸透率で、一社の社員のうち実際に使っている人の割合を指す。Dust の自己申告では、顧客の平均で毎週社員の 60% から 70% が使っている。Polu 氏はさらに、Dust を本当に縛っているのはエージェントを社内の各種データにつなぐ工程で、モデルの賢さではないと述べた。
4 日後、エージェント作成ツールを手がける Lindy の創業者 Flo Crivello 氏が、同じポッドキャストで検索エンジンを引き合いに出した(Latent Space、2024-11-15)。汎用の Google はほぼすべての分野で勝った、という比較である。Crivello 氏は、垂直型エージェントが多数現れ、そこに「a few very, very, very big horizontal agents」が加わると予言した。ごく少数の、きわめて大きな横断型エージェントという意味だ。
反対側に立つのが Sierra の CEO、Bret Taylor 氏である。Taylor 氏は 2025 年、テック業界を論評するメディア Stratechery のインタビューで、エージェントは職能ごとに分かれ、部門ごとに一社が育つと主張した(Stratechery、2025)。パッケージにしたコンプライアンスと業務フローそのものが価値だという。ただし誰もがエージェントを作れるようになれば、振り子はプラットフォームに戻るとも述べた。
二派が争ったのは、どちらもスタートアップがエージェントをどう売るかだった。以下の各節では、この論争の外にいた、入口を握る側がどれだけを手にしたかを見る。
お金の行き先——「横断型」の支出の大半は、業務ソフトやチャット画面のアシスタントへ
では、お金は実際にどこへ流れたのか。Menlo Ventures は 2025 年 12 月の調査で、米国企業の AI 意思決定者 495 人に聞き、2025 年に企業が生成 AI のアプリケーション層に使った支出を 190 億ドルと推計した。アプリケーション層はさらに三つに分かれる。どの職能でも使う横断型(本稿の言う横断型と同じ意味)、コーディングや顧客対応のように一つの職能が使う部門型、医療や法務のように一つの産業が使う業界型だ。Menlo の数字は一回の質問票調査によるもので、請求データではない。分類も Menlo 独自のものである。Menlo は Anthropic の投資家でもある。
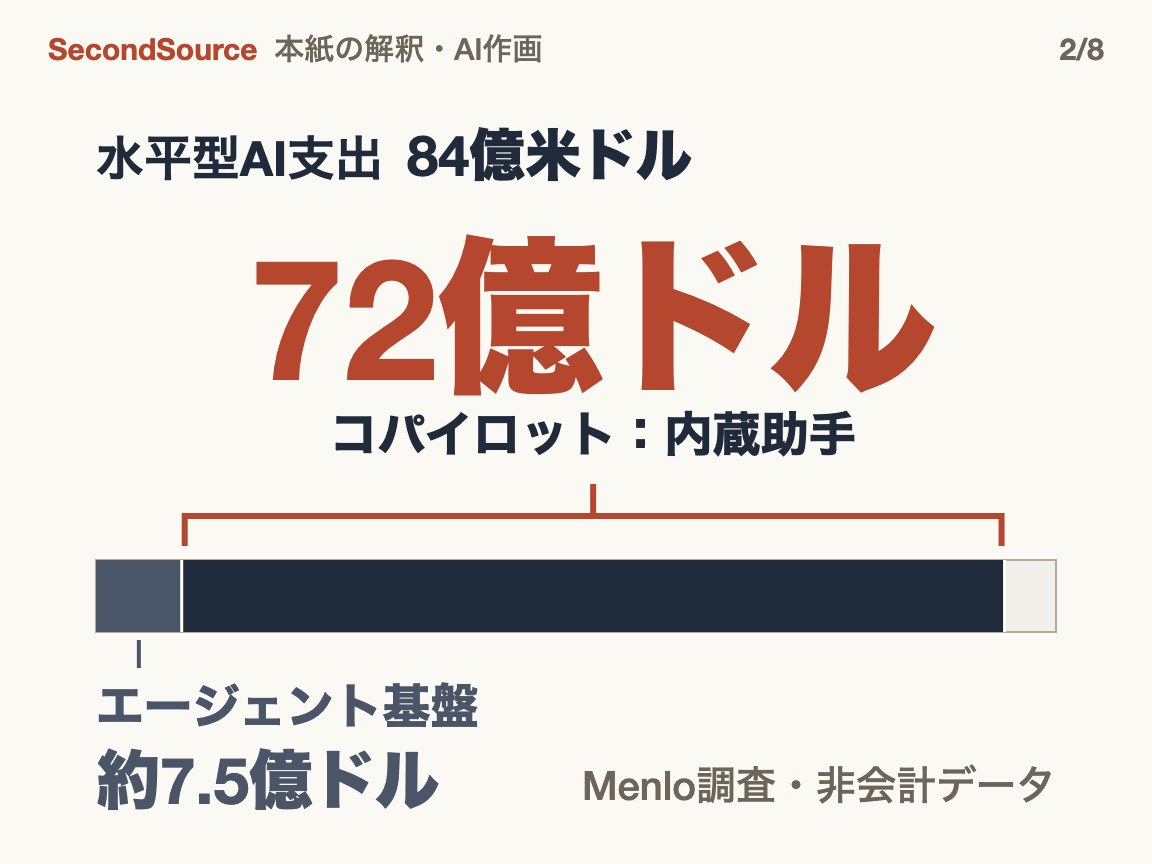
横断型は三区分のうち単独で最大の区分で、84 億ドルある。うち 72 億ドル、86% が、業務ソフトやチャット画面に組み込まれた AI アシスタントに支払われた。報告書はその例として ChatGPT の企業版、Claude for Work、Microsoft Copilot を挙げる。三つとも、入口を握る会社が売る製品である。Menlo がエージェント基盤に分類した製品は約 7.5 億ドルで、横断型の一割に満たない。報告書が挙げるエージェント基盤の例には、顧客管理ソフト大手 Salesforce の Agentforce と Glean がある。したがって、この 7.5 億ドルもすべてが独立系スタートアップのものではない。
入口はスイート各社の手に——シート数と登録数は大きく、毎日の利用率は非公表
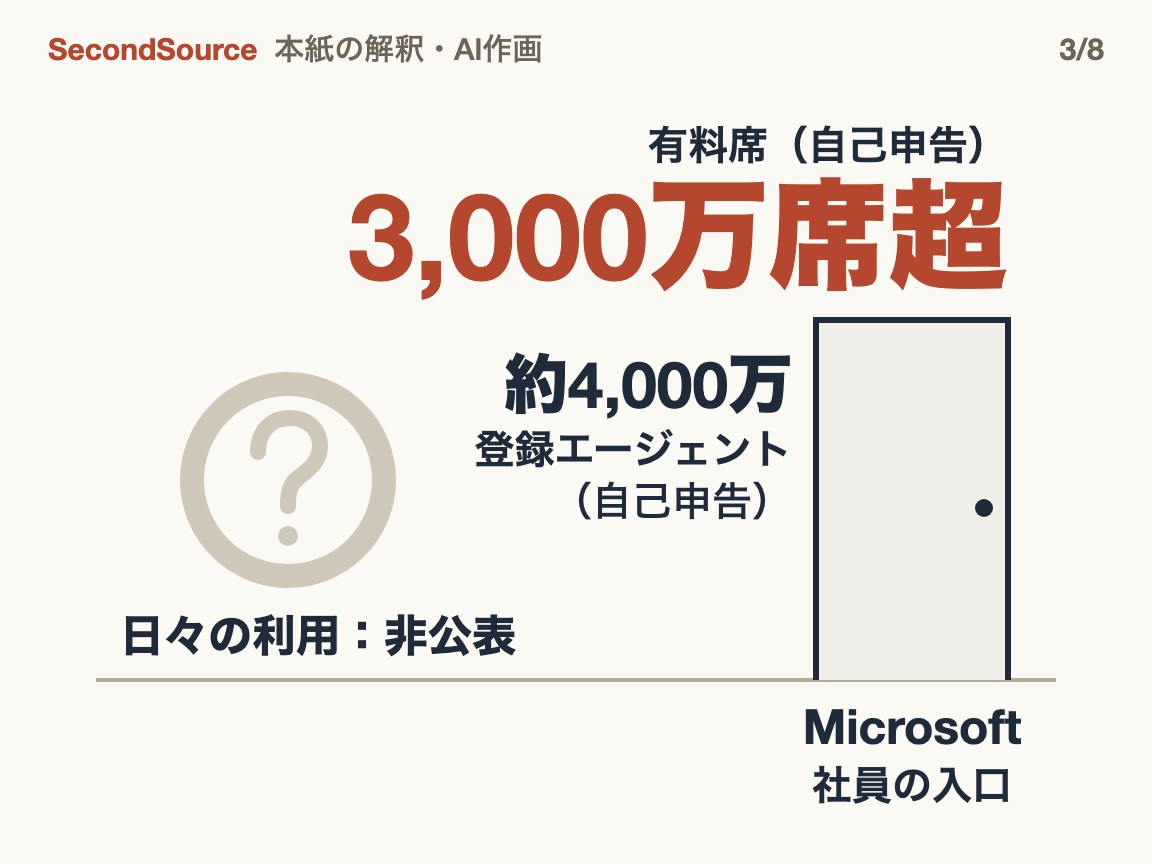
Polu 氏の言う浸透率を、スイート各社は 2026 年も公表していない。公開されているのは、シート数と登録数だけである。
まずアシスタントの側を見る。Microsoft の CEO、Satya Nadella 氏は 2026 年 7 月の決算説明会で、有料の Microsoft 365 Copilot が 3,000 万席を超えたと述べた。席(シート)とは、企業が社員一人分ずつ買う利用ライセンスである。Google は 2026 年 2 月、企業向け AI の入口である Gemini Enterprise について、販売した有料シートが 800 万を超えたと発表した。これらのシート数は、社員の入口がスイート各社に集まっていることを示す。ただし有料シートは、毎日使っている社員の比率と同じではない。両社の数字はどちらも自己申告である。
次に、社員が作るエージェントの側を見る。Agent 365 は、企業が社内のエージェントを登録・管理・監視するための Microsoft の管理画面である。Microsoft は 2026 年 7 月、Agent 365 の提供開始から 2 か月で、数万社が 4,000 万近いエージェントを登録したと発表した。登録数は、企業が管理画面に登録したエージェントの数で、利用量ではない。Google は 2025 年 10 月に Gemini Enterprise を出したとき、どの部門の社員もコードを書かずにエージェントを組めると打ち出した。この側にあるのは登録数と各社の説明だけで、利用比率はない。
進行中 ?
本稿と上のトレンドの関係: 上は、本誌が追っているトレンドの一つである。企業の AI は、チャットアシスタントから、人に代わってツールをまたいで仕事をこなすエージェントへと一歩ずつ進んできた。本稿が付け加えるのは一点だ。社員がエージェントを自作する段階を、スイート各社が引き取った。
独立系の横断型基盤はまだ伸びているが、入口は持っていない
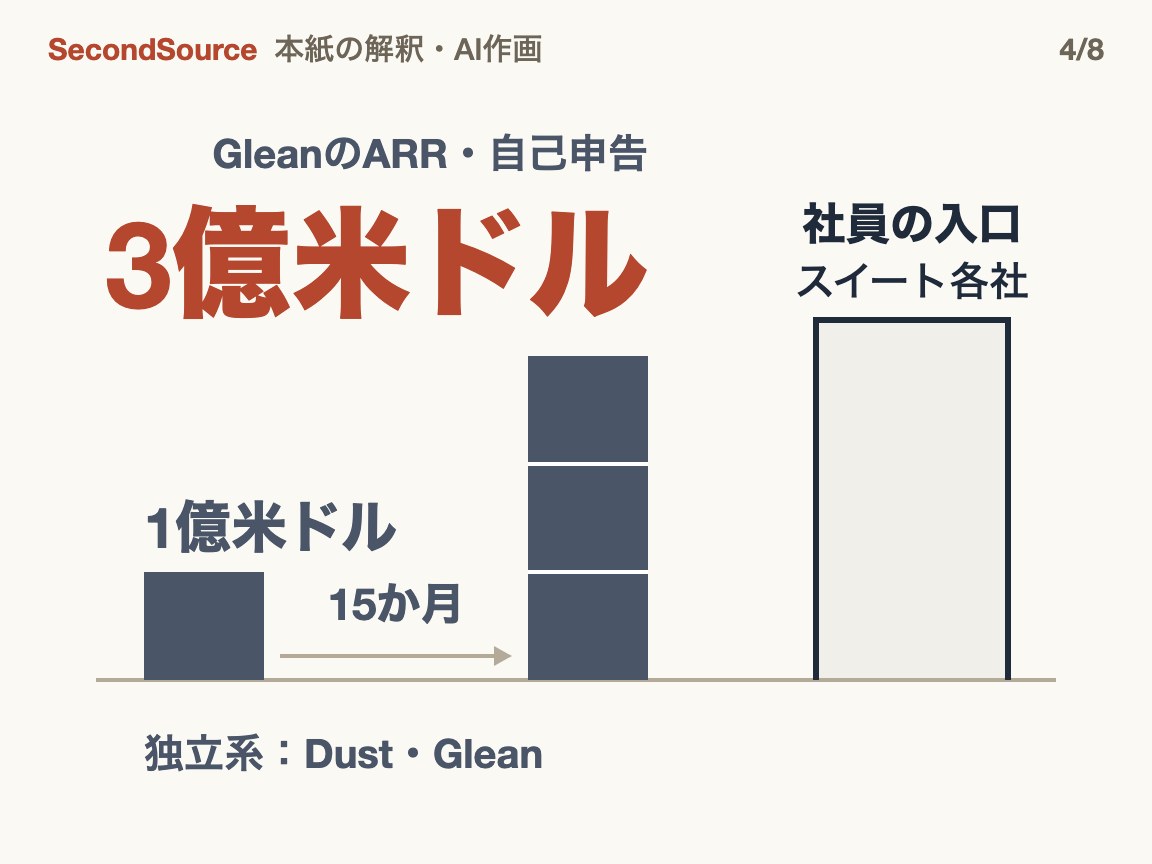
入口を持たない側も、商売は伸びている。Dust の自己申告では、3,000 超の組織が使い、基盤上には 30 万超のエージェントが展開されている。顧客では毎週社員の 70% が使い(2024 年の自己申告は 60% から 70%)、2025 年の顧客の解約はゼロだったという。欧州のテックメディア Sifted は、Dust の 2026 年の年間経常収益が 2,000 万ドルを超えたと報じた。年間経常収益(ARR)は、現在の契約を一年分の収益に換算した数字である。
社内検索から始まり、後からエージェントを加えた Glean は、2026 年 5 月 28 日に ARR 3 億ドル到達を発表した。1 億ドルから 3 億ドルまでにかかったのは、わずか 15 か月である。
差は入口にある。社員がもともと使っている業務ソフトとチャット画面は、Dust のものでも Glean のものでもない。Dust と Glean は、社員に別の道具をもう一つ開いてもらわなければならない。
連携という堀は場所を移した
入口の次は、Polu 氏がもう一つの強みとしたデータ連携である。Polu 氏は 2024 年、Notion や Slack のように形式の違うデータにエージェントをつなぐのは骨が折れて難しく、うまく作れば堀になると述べた。二年後、二つの出来事が両端からこの話を書き換えた。
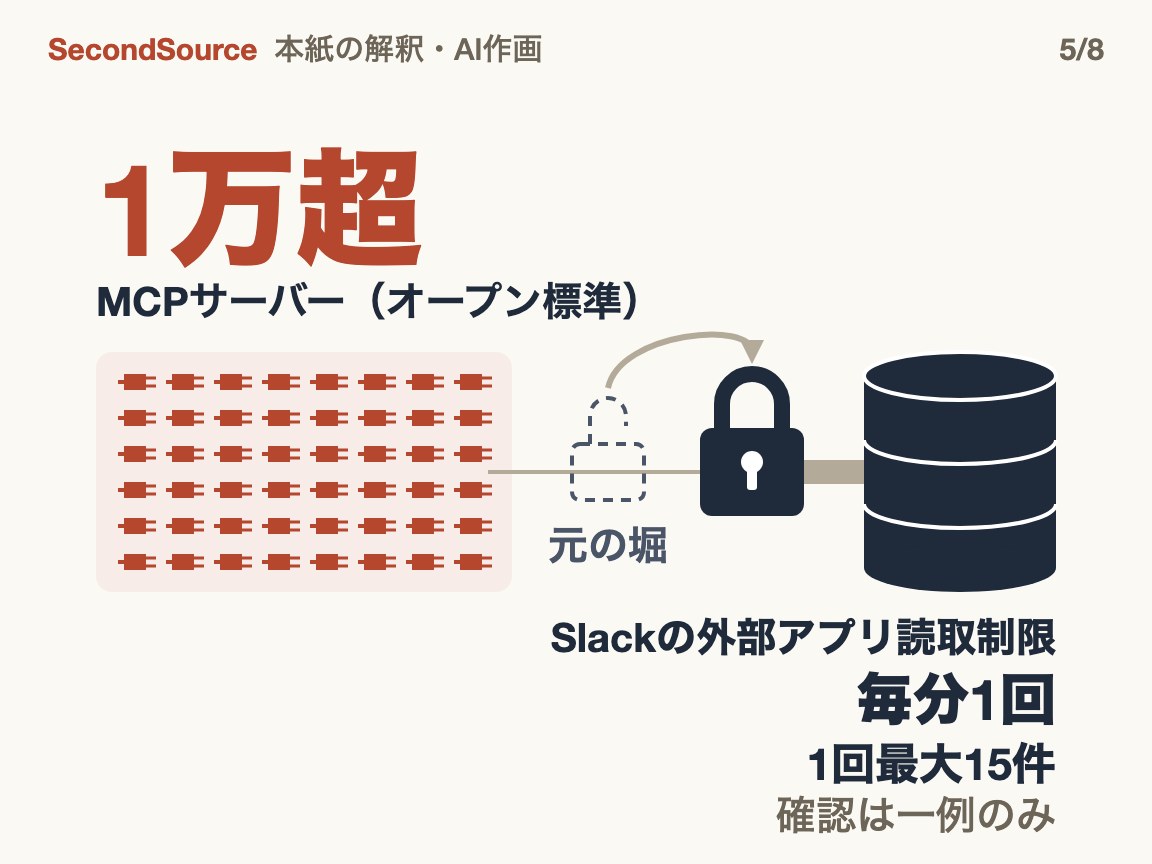
一つ目は「つなぐ」ことを安くした。MCP(Model Context Protocol)は、Anthropic が 2024 年に提案したオープン標準で、AI を外部のシステムにつなぐ。MCP は、プラグの形を統一したようなものだ。誰でも同じ形のプラグでつなげるので、この一歩は安くなった。差し込んだあと、データをどう整えるか、誰が何を読めるかは、今も別に作る必要がある。Anthropic は 2025 年 12 月、公開された MCP サーバーが 1 万を超え、ChatGPT、Gemini、Microsoft Copilot がいずれも採用したと述べた。
もう一方の端では、少なくとも一つの例で「データを手に入れる」ことが難しくなった。Slack は Salesforce 傘下の企業向けチャットツールである。Slack は 2025 年 5 月、公式マーケットプレイスに掲載されていない第三者アプリ(エージェントに限らない)に上限を設けた。メッセージの読み取りは 1 分に 1 回、1 回あたり 15 件までである。Reuters によれば、Glean は顧客への書簡で、この制限が、顧客が選んだ企業向け AI 基盤で顧客自身のデータを読み取る妨げになると伝えた。これは一つの例にすぎず、データの持ち主が広く締め付けを強めているとまでは言えない。
本誌の読みでは、堀は「つなげること」から、データと権限を握る側へ移った。入口を握る側も、この層を売っている。Microsoft の Agent 365 も、管理者がコネクタの権限を一つずつ制限できる Anthropic の機能も、その例だ。
垂直型は飲み込まれていない——Sierra は成果で課金し、入口にも住み込む
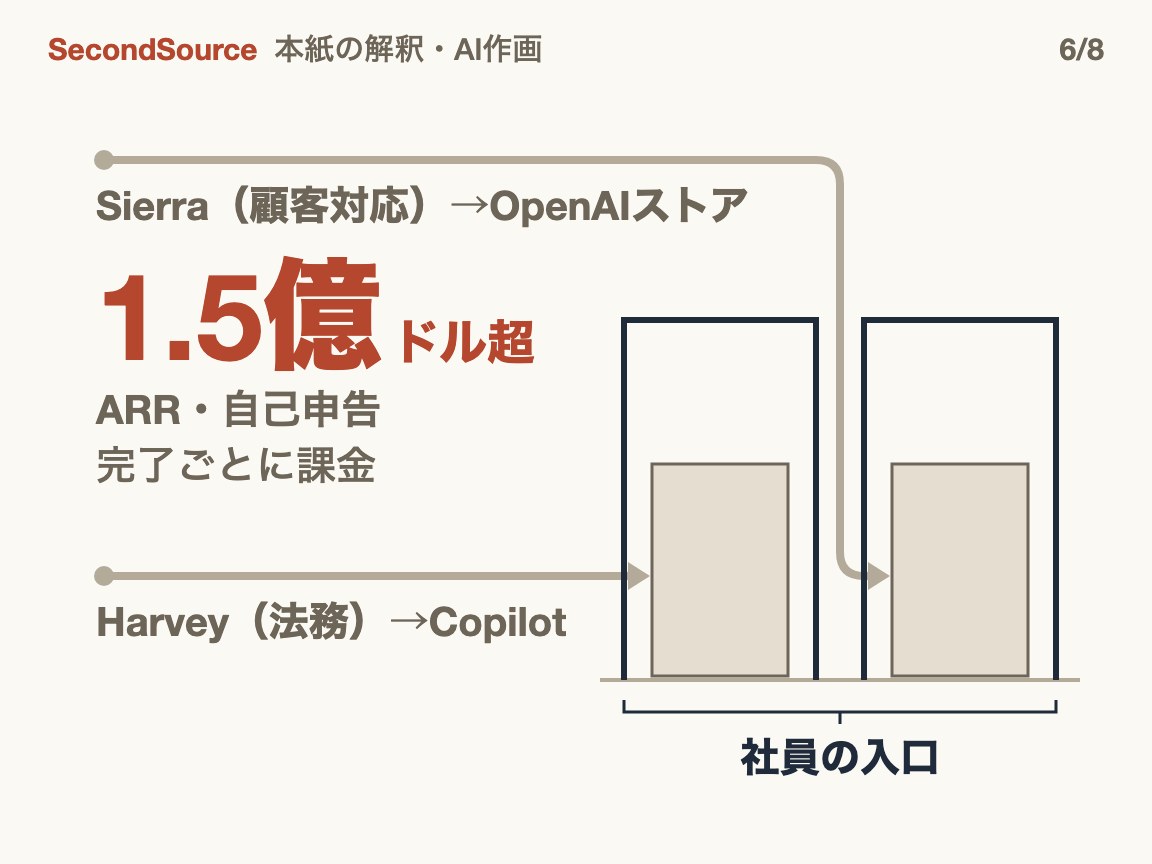
では垂直型はどうなったか。Sierra は七四半期で ARR 1 億ドルに達し、2026 年 2 月には 1.5 億ドルを超えた。Sierra は月額ではなく、完了した仕事の件数で課金する。売上上位 100 の米国法律事務所の 80% が使っていると Harvey は説明する。Harvey は ARR を公表していない。
垂直型は横断型の入口にも入り込んでいる。Harvey は 2026 年 6 月、弁護士が Microsoft 365 Copilot の中から直接 Harvey を呼び出せるようになったと発表した(Harvey Blog、2026-06-16)。Sierra は 2026 年 9 月、OpenAI が新たに開いたマーケットプレイスで最初の提携先になった。企業は、OpenAI に約束済みの購入枠で Sierra を買える。本誌の読みでは、Harvey も Sierra も入口を握る側と正面から争わず、入口を借りる道を選んだ。
2024 年の問いに戻る——横断型への賭けは外れておらず、お金は入口を握る側へ流れた
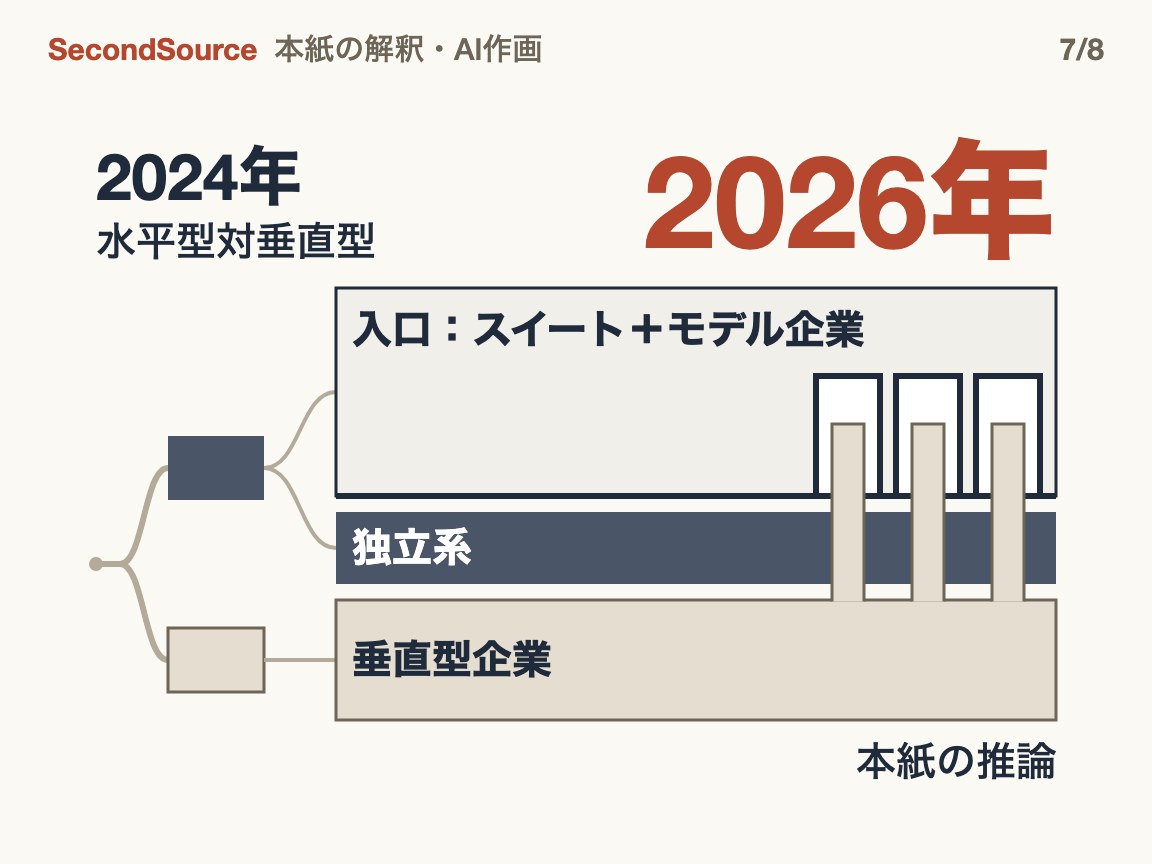
ここまでの各節を、冒頭の物差しで並べ直す。本誌の推論では、2024 年の「横断型対垂直型」の二派は、2026 年には社員の入口からの遠近によって、三つの位置に分けて見る必要がある。
入口を握る側は、横断型の支出の大半を取り(「お金の行き先」「入口はスイート各社の手に」の節)、エージェントの権限を管理する道具も売っている(「連携という堀」の節)。入口を借りる側は垂直型の企業である。成果で課金し、製品を入口を握る側のソフトとマーケットプレイスに載せている(「垂直型は飲み込まれていない」の節)。入口を持たない側は独立系の横断型基盤である。商売は伸びている(「独立系の横断型基盤」の節)。しかし Menlo がエージェント基盤に分類した支出は、Salesforce の Agentforce まで含めた区分全体でも、横断型の一割に満たない(「お金の行き先」の節)。独立系の取り分は、それよりさらに少ない。
冒頭の問いに戻ると、横断型と垂直型のあいだに勝ち負けはつかなかった。差をつけたのは、入口を持っているかどうかである。Crivello 氏は 2024 年、多数の垂直型にごく少数の巨大な横断型が加わると予言し、その形はおおむね当たった。ただ、巨大な横断型に育ったのは入口を握る会社で、Lindy などのスタートアップではなかった。Crivello 氏の理由は汎用の道具が勝つというもので、本稿が見た理由は入口と権限である。
三つの位置は本誌の推論で、どこが勝つかを決めるには証拠が足りない。
業界の各段の位置はどう動いているか
- 入口を持たない独立系の横断型基盤は、「多くのツールにつなげる」という強みを MCP にならされた。独立系の基盤には出せて、スイート各社には出しにくいのが中立性である。Microsoft と Google のソフトを併用する会社は、エージェント基盤を一つ管理するだけで済む。買い手がこの中立性にお金を払うかどうかを示す公開の数字は、まだない。
- 入口を借りる垂直型の企業では、販路がスイート各社とモデル企業の入口とマーケットプレイスに変わりつつある。成果で課金する企業(Sierra など)の粗利率は、仕事を一件完了するたびにかかるモデルの費用で決まる。
本誌の見立て
今後二年、横断型エージェントへの支出の大半は、引き続き入口を握るスイート各社とモデル企業が取る。独立系の横断型基盤が抜け出せるかどうかは、買い手が Microsoft と Google をまたぐ中立性にお金を払うかどうかにかかっている。
これから見る数字
Microsoft の次の決算説明会で出る Copilot の有料シート数と Agent 365 の登録数、そして利用比率が初めて公表されるかどうか。もう一つは、Dust と Glean が次に公表する ARR である。
この判断を覆す条件
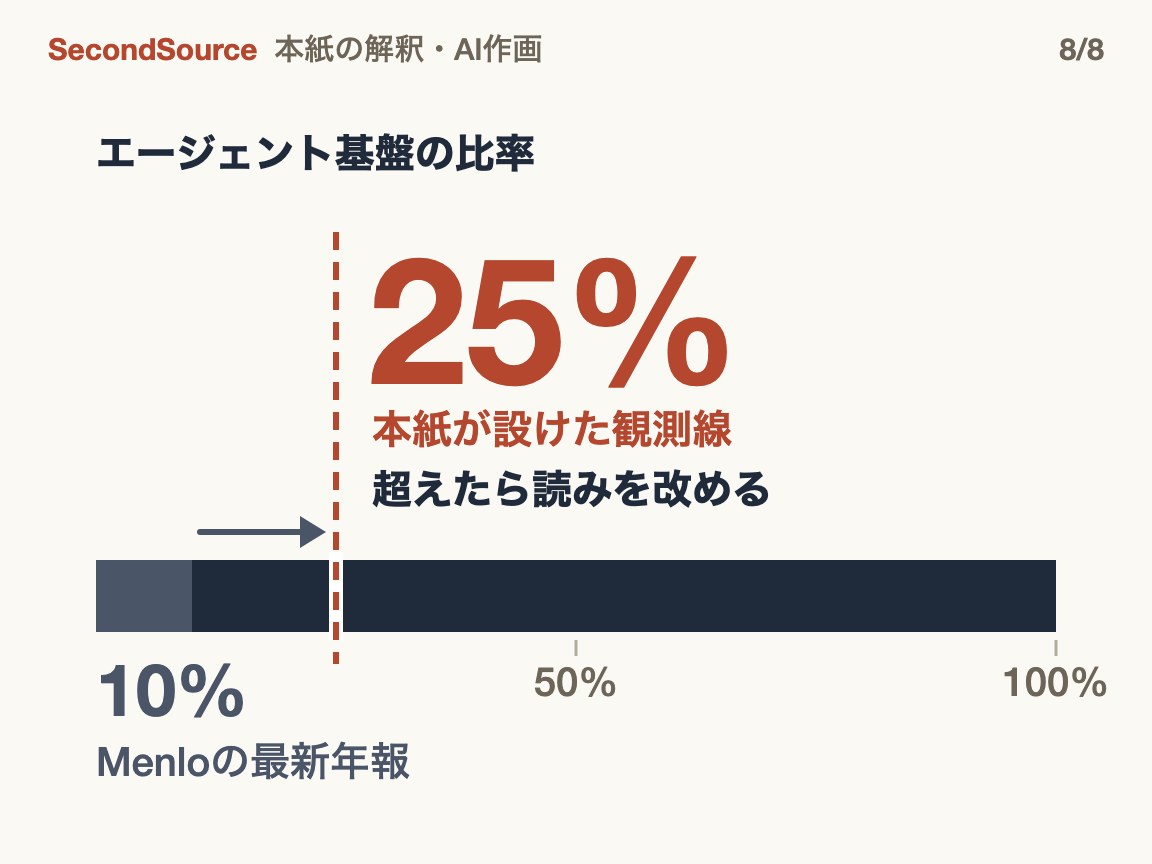
1. Menlo Ventures の 2026 年版報告書の公表から三十日以内:エージェント基盤が横断型 AI 支出の 25% 以上を占めれば(Menlo の 2025 年版報告書では 10%。換算は付録参照)、「お金の行き先」と「2024 年の問いに戻る」の二節を書き直す。25% は本誌が独自に置いた観察線である。二倍半まで上がって初めて、質問票の誤差とは見なしにくくなる。
2. 2027 年 12 月 31 日まで:独立系の横断型基盤のどこかが ARR 10 億ドル超を公表すれば、「2024 年の問いに戻る」の節の三つの位置の読みを狭める。10 億ドルは本誌が置いた観察線である。
3. 2027 年 12 月 31 日まで:Microsoft か Google が、組み込みのエージェント作成機能の廃止を発表すれば、「入口はスイート各社の手に」の節を書き直す。両社のいずれかが独立系の横断型基盤との収益分配の提携を発表すれば、「2024 年の問いに戻る」の節を書き直す。
付録:数字の出どころ
本誌の計算
- エージェント基盤がアプリケーション層に占める比率:7.5 億 ÷ 190 億 ≈ 3.9%、約 4%。
- 職能・業界ごとに売る二区分:部門型 73 億 + 業界型 35 億 = 108 億ドル。
- アシスタント(Menlo の呼び名はコパイロット)が横断型に占める比率:報告書の原文は 86%(72 億 ÷ 84 億 ≈ 85.7% で、原文と一致)。
- エージェント基盤が横断型に占める比率:報告書の原文は 10%。金額で計算すると 7.5 億 ÷ 84 億 ≈ 8.9%、約 9% で、差の理由は報告書に書かれていない。
- エージェント基盤とアシスタントの比:7.5 億 ÷ 72 億 ≈ 0.10、約十分の一。
数え方の注記
- Menlo の分類は「横断型/部門型/業界型」である。Polu 氏と Taylor 氏の言う「垂直型」は、部門型(Sierra の顧客対応など)と業界型(Harvey の法務など)の両方を含む。二区分を合わせると 108 億ドルで、横断型の 84 億ドルを上回る。ただし部門型の最大の塊はコーディングツールの 40 億ドルで、Sierra や Harvey とは別種の製品である。そのため、垂直型エージェントが横断型より稼いでいることにはならない。
- Microsoft の 3,000 万は有料シート、Google の 800 万は販売済みの有料シート、Dust の 70% は週間の利用比率である。三つは別の量で、足したり割ったり大小を比べたりはできない。Dust の利用者数は公表されていない。
- Menlo は製品の形で分類しており、用途では分けていない。この分類では、社員が作るエージェントに企業が使った総額は測れない。
- ARR の定義は企業ごとに違う。Salesforce は今四半期から Agentforce の ARR の範囲を広げた。
- Dust の ARR は Sifted の報道による。
本文に入れなかった細部
- Dust の 2024 年の自己申告では、最も高い一社は全社員の 88% が毎日使う。Dust は 2026 年 5 月、4,000 万ドルのシリーズ B 調達を発表した。
- Harvey は 2026 年 9 月、評価額 155 億ドルで 5.5 億ドルを調達した。
- Microsoft は 2026 年 7 月、社内の知識労働者の大半に Copilot を配った企業顧客の数が、一四半期で 75% 近く増えたと述べた。Google によれば、Gemini Enterprise の顧客は 2,800 社を超える。
- Anthropic は 2026 年 4 月、オフィス向けエージェントツール Claude Cowork の利用の大部分がエンジニアリング部門の外から来ていると述べた。Anthropic の自己申告で、比率も利用量の数え方も示されていない。
- Salesforce は 2026 年 8 月、Agentforce の ARR が 15 億ドルを超えたと述べた。大手ソフト企業も、職能型のエージェントを売っている。
- Slack は 2025 年 5 月、外部アプリがデータを保存する規則も同時に厳しくした。制限後、Salesforce 自社のエージェントが Slack のデータを読む条件は、第三者アプリより緩い。この差が Slack の動機かどうかは、公開資料に書かれていない。
- Harvey は Microsoft の Copilot Cowork のプラグインにもなった。
- 同じ Menlo の調査では、AI の用途の 76% が購入したもので、企業内で自作したものではない。ここでの「自作」は企業の IT 部門による開発のことで、社員が基盤上でエージェントを作ることではない。
- Fortune の報道によれば、MIT の研究チームによる 2025 年 8 月の報告書は、専門ベンダーから調達した AI プロジェクトの約 67% が成功し、企業内で自作したものの成功率は約三分の一にとどまるとしている。
- Gartner は 2025 年 6 月、2027 年末までにエージェント案件の 40% 超が中止されると予測した。理由は費用の上昇、価値の不明確さ、リスク管理の不足である。
- Microsoft は 2026 年 7 月、課金の形をシート課金から「シート+利用量」の課金に変えるとも述べた。Microsoft の Copilot Cowork には、すでに利用量課金が加わった。
- Dynamics は、販売や財務などの業務を管理する Microsoft の企業向けソフトである。Microsoft は 2026 年 7 月、Dynamics が MCP を通じ、同じ権限と監査記録のもとでエージェントにデータを扱わせるようになり、65 万を超える MCP アクションを提供していると述べた。これは Microsoft の用語で、公開 MCP サーバーの数とは別種の量なので比べられない。
- Sierra は 2026 年 2 月、売上 5,000 万ドルの四半期を初めて記録し、顧客の四分の一が年間売上 100 億ドル超の企業だと説明した。
- Salesforce が 2026 年 6 月に出した顧客対応エージェントは、エージェントが一つの問題を最初から最後まで解決したときにだけ課金する(Salesforce News、2026-06-25)。
- Menlo は 2025 年の企業の生成 AI 支出を 370 億ドルと推計しており、アプリケーション層の 190 億ドルはその一部である。
- Menlo の調査の業界型のうち、医療は約 15 億ドル、法務は 6.5 億ドルである。
- Sierra と Meta は 10 月、Personal Agent Protocol を発表した。個人のエージェントが企業に対して身元を証明するためのオープン標準で、提携先には Shopify、Stripe、Walmart が入る。
ほかの読み方
- MCP は独立系基盤を助けた:オープン標準のおかげで、独立系基盤はコネクタを一つずつ自前で作らずに済み、浮いた工数をほかに回せる。この読みでは、堀が薄くなったのは全員にとってであって、データの持ち主に移っただけではない。
- 垂直型はモデルに飲み込まれる:コンサルティング会社 Tenex の CJ Hess 氏は 2026 年 10 月、Latent Space で次のように述べた。一つのエージェントが人に代わって一つの仕事をすることだけが売りの垂直型製品は、モデルが強くなれば吸収され、業務の流れを書き換えた製品だけが残る。Anthropic が 2026 年 2 月に Cowork の法務プラグインを出した日、法律情報大手 Thomson Reuters などの株価は大きく下げた。報道は複数あり、下落幅の数字はまちまちである。本稿はこの話を根拠にしない。
本稿の出典
以下は、この記事が引いた事実の記録に挙げられた出典で、各行がそのうち一つの事実に対応する。
- Latent Space · 2024-11-11:Agents @ Work: Dust.tt — Stanislas Polu (Dust) on Latent Space
- Latent Space · 2024-11-15:Agents @ Work: Lindy.ai — Florent (Flo) Crivello on Latent Space
- Stratechery · 2025:An Interview with Sierra Founder and CEO Bret Taylor About AI Agents and Tech History Lessons
- Harvey Blog · 2026-06-16:Harvey's Legal Intelligence Now Lives Inside Microsoft 365
- Salesforce News · 2026-06-25:Salesforce Launches Agentforce Help Agent That Deploys in Minutes and Only Charges for Resolutions
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。
出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は ops@secondsource.io までお寄せください。