深度 深度專欄 #46 · 2026年10月24日
橫向 AI 支出多半付給套件商與模型公司的助理
本篇重點
企業裡的 AI agent,是能替員工連續做完幾個步驟的 AI 程式,例如查資料、回客服信。2024 年,做 agent 的新創分成兩派。橫向派主張給全公司一個通用工具,讓不會寫程式的員工動手做 agent。垂直派按職能或行業賣現成的 agent,例如做客服 agent 的新創 Sierra、做法律 agent 的新創 Harvey。
結論先講:橫向這條路沒有錯,但錢跟著員工入口走,收下大頭的是握有入口的套件商與模型公司,不是押橫向的新創。把 agent 接上公司資料,已經不是別人抄不走的優勢;誰握有資料、誰決定 agent 能讀寫什麼,才是。垂直公司沒有被擠掉,靠的是借用這些入口。
員工入口,指員工每天打開的辦公軟體與聊天介面。套件商指賣整套辦公軟體的 Microsoft、Google;模型公司指直接賣企業版聊天助理的 OpenAI、Anthropic。2024 年爭論的是新創該走哪條路;兩年後,橫向這條路上收錢最多的,是當時不在爭論裡的這兩類公司。本篇說的「橫向」,一律指給全公司用的通用工具這種做法,不論是誰賣的。
本篇因此用「離員工入口多近」這把尺看 2026 年,分成三種位置:握有入口的套件商與模型公司、借用入口的垂直公司、沒有入口的獨立橫向平台(專做橫向工具的新創)。Menlo Ventures 是每年調查美國企業 AI 支出的創投。Menlo 估 2025 年橫向 AI 支出 84 億美元,86% 付給嵌在這些入口裡的 AI 助理,例如 Microsoft 辦公軟體裡的 Copilot。第二到四節看錢與席位,第五節看資料,第六節看垂直,第七節回到 2024 年的問題。
一、2024 年的兩種押法:讓全公司自建,還是按職能賣現成
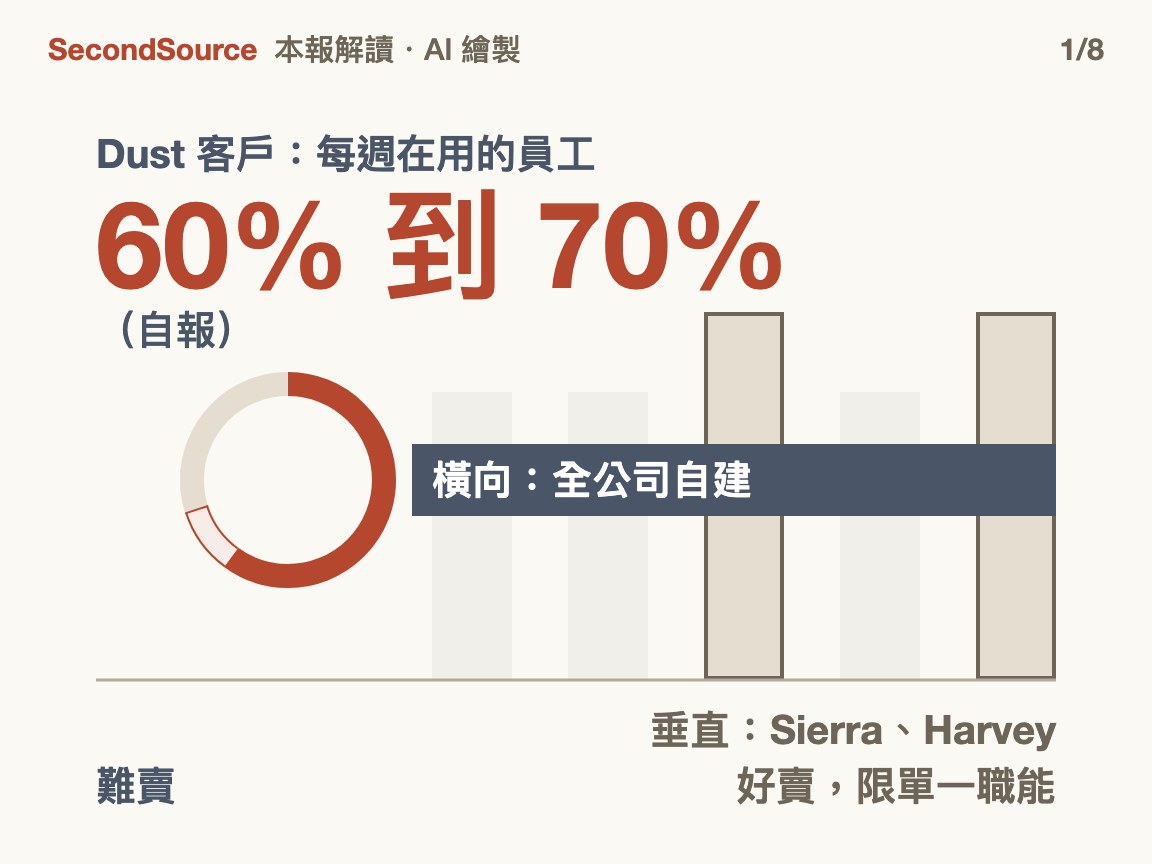
Dust 是做企業 agent 平台的法國新創。創辦人 Stanislas Polu 2024 年 11 月在科技播客 Latent Space 上說,Dust 是「horizontal by nature」。用途會從能建 agent 的員工身上冒出來,這些員工不必是工程師。Polu 也承認,垂直方案一句「我來解決律師的事」就賣得掉,橫向平台推銷難很多。
Polu 舉出的報酬是滲透率,指一家公司裡有多少比例的員工真的在用。Dust 自報客戶平均每週有 60% 到 70% 的員工在用。Polu 還說,Dust 真正受限的是把 agent 接上公司各種資料的工程,不是模型夠不夠聰明。
四天後,做 agent 工具的 Lindy 創辦人 Flo Crivello 在同一個播客拿搜尋引擎來比:通用的 Google 幾乎在每個領域都贏。Crivello 預言垂直 agent 會有很多家,再加上「少數非常非常大的橫向 agent」。
反方是 Sierra 執行長 Bret Taylor。Taylor 2025 年在科技評論刊物 Stratechery 的訪談裡主張,agent 會按職能切開,每個部門長出一家公司,封裝好的合規與工作流程本身就是價值;但等大家都會建 agent,鐘擺會盪回平台。
兩派爭的都是新創該怎麼賣 agent。下面幾節看爭論之外握有入口的一方拿走多少。
二、錢怎麼分:「橫向」的錢多半付給嵌在辦公軟體或聊天介面裡的助理
Menlo Ventures 2025 年 12 月的調查訪問 495 位美國企業的 AI 決策者,估出 2025 年企業花在生成式 AI 應用層的支出 190 億美元。應用層再分三類:橫向(各職能都用的工具,和本篇說的橫向同義)、部門型(某個職能用的,例如寫程式、客服)、行業型(某個產業用的,例如醫療、法律)。Menlo 的數字來自單一份問卷,不是帳務資料,分類由 Menlo 自定;Menlo 也是 Anthropic 的投資人。
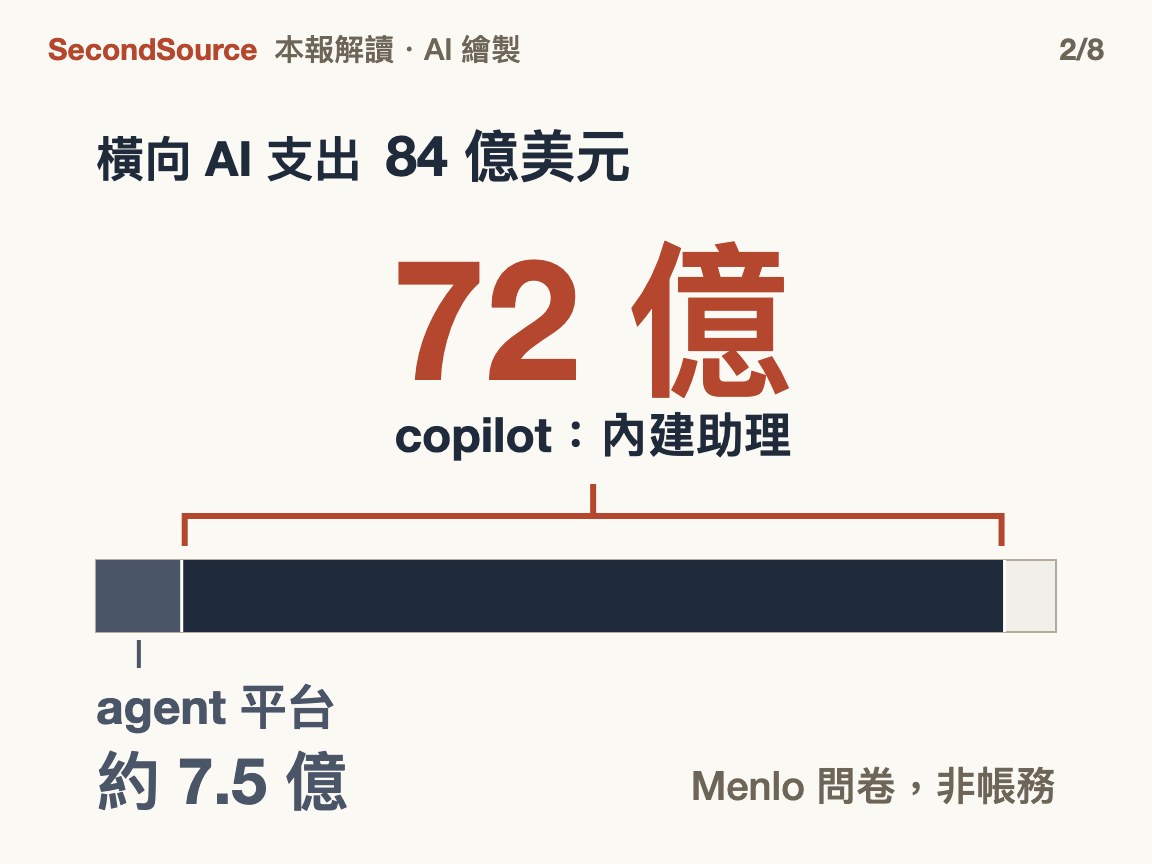
橫向是三類裡最大的單一類,84 億美元。其中 72 億、占 86%,付給嵌在辦公軟體或聊天介面裡的 AI 助理,報告點名 ChatGPT 企業版、Claude for Work 與 Microsoft Copilot,三樣都是握有入口的公司賣的。Menlo 歸為 agent 平台的產品約 7.5 億,不到橫向的一成。報告舉的 agent 平台例子有企業客戶管理軟體大廠 Salesforce 的 Agentforce 與 Glean,所以這 7.5 億也不全是獨立新創。
三、入口在套件商手上:席位與登錄數很大,每天用多少沒有公布
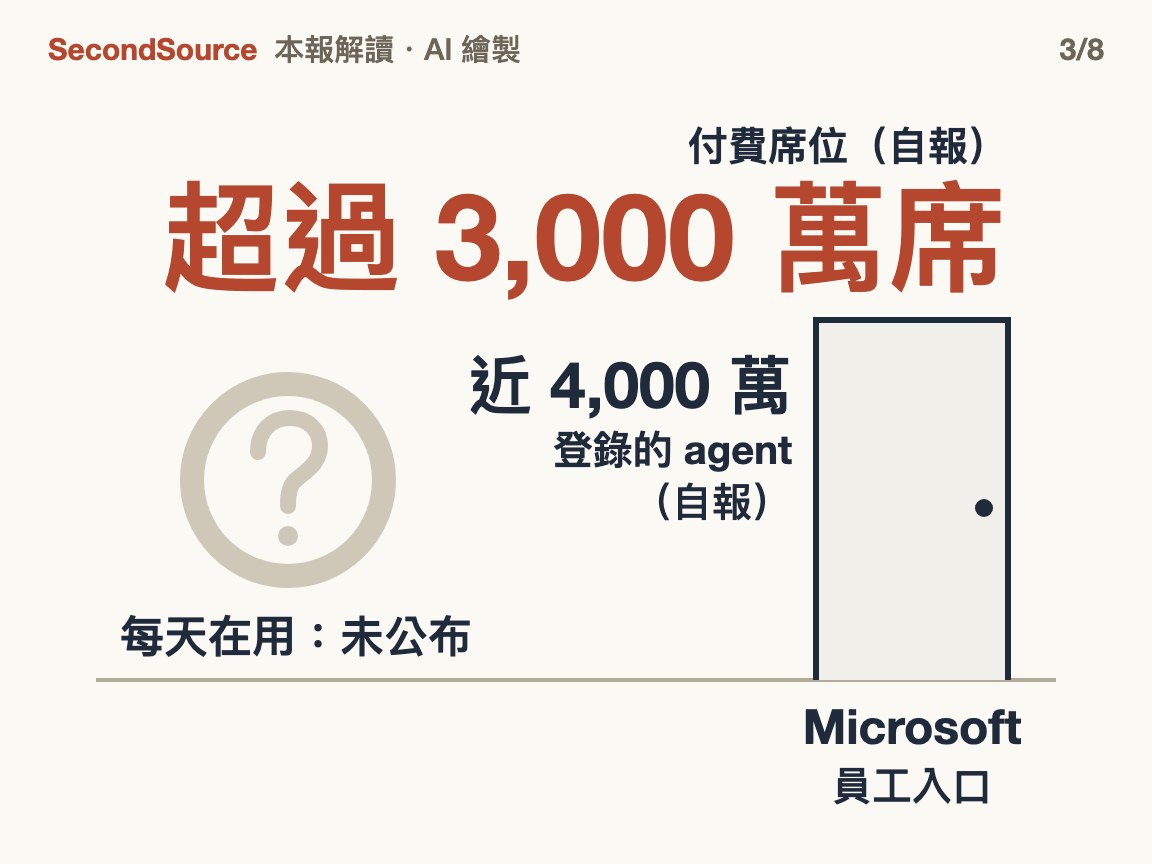
Polu 說的滲透率,套件商 2026 年沒有公布,公開的只有席位與登錄數。
先看助理類。Microsoft 執行長 Satya Nadella 在 2026 年 7 月的法說會上說,付費的 Microsoft 365 Copilot 已超過 3,000 萬席。席位是企業替一位員工買的一份使用授權。Google 2026 年 2 月說,企業 AI 入口 Gemini Enterprise 已賣出超過 800 萬個付費席位。這些席位顯示員工入口集中在套件商。付費席位不等於每天在用的員工比例;兩家的數字都是公司自報。
再看自建 agent 類。Agent 365 是 Microsoft 讓企業登記、管理與監控內部 agent 的控制台。Microsoft 2026 年 7 月說,Agent 365 上線兩個月,已有數萬家公司登錄近 4,000 萬個 agent。登錄數是企業在管理台上登記的 agent 數,不是使用量。Google 2025 年 10 月推出 Gemini Enterprise 時,標榜任何部門的員工都能免寫程式組合 agent。這一類只有登錄數與廠商自述,沒有使用比例。
進行中 ?
本篇和上面這條趨勢的關係:上面是本報追蹤的一條趨勢:企業 AI 從聊天助手,一步步走到替人跨工具辦事的 agent。本篇補一件事:員工自建 agent 這一步,由套件商接手。
四、獨立的橫向平台還在長,但入口不在手上
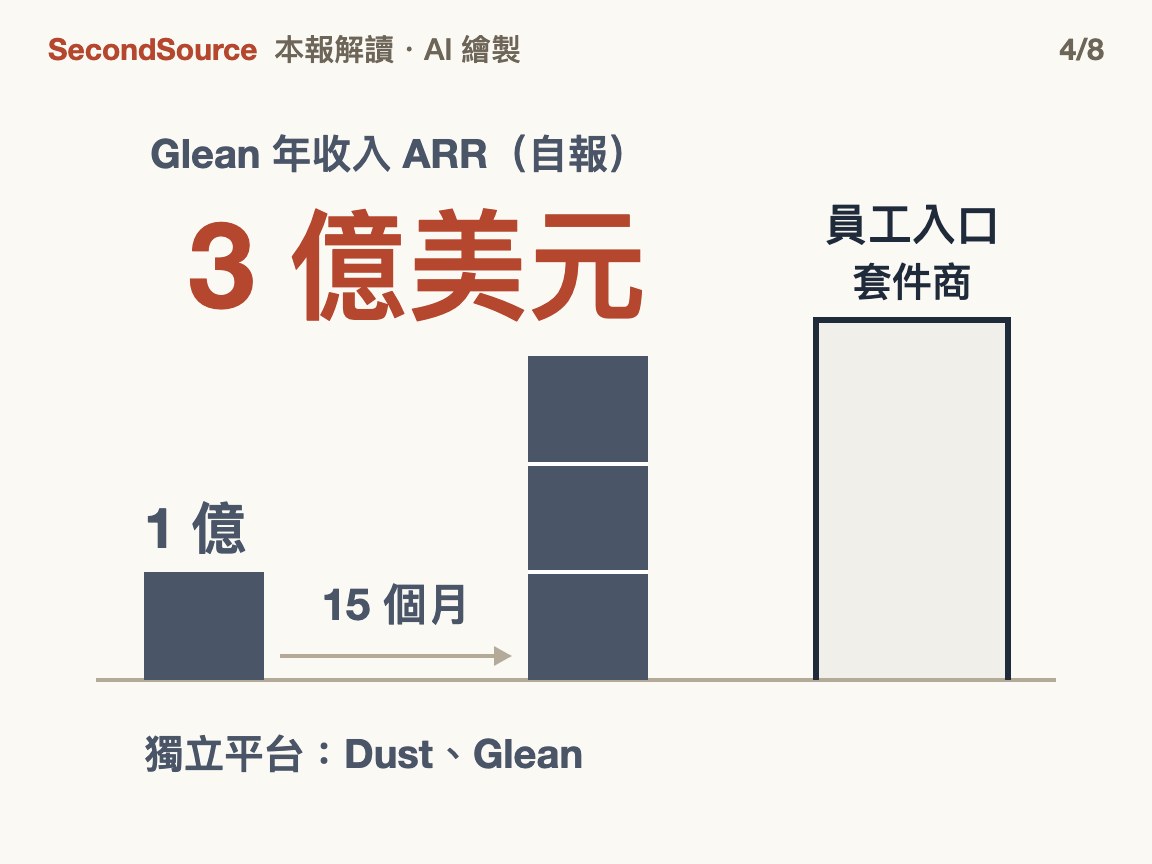
沒有入口的這一方,生意也在長。Dust 自稱有逾 3,000 家組織在用、平台上部署了逾 30 萬個 agent,客戶每週有 70% 的員工在用(2024 年自報 60% 到 70%),2025 年沒有客戶流失。歐洲科技媒體 Sifted 報導,Dust 2026 年的年經常性收入超過 2,000 萬美元。年經常性收入簡稱 ARR,是把目前訂閱換算成一年的收入。
做企業內部搜尋起家、後來加上 agent 的 Glean,2026 年 5 月 28 日宣布 ARR 達 3 億美元。從 1 億走到 3 億,只花了 15 個月。
差距在入口:員工本來就在用的辦公軟體與聊天介面不是 Dust 或 Glean 的,這兩家要員工另外打開一個工具。
五、整合這道護城河換了位置
Polu 2024 年說,把 agent 接上 Notion、Slack 這類格式各異的資料又苦又難,做好了就是護城河。兩年後,兩件事從兩頭改寫了這件事。
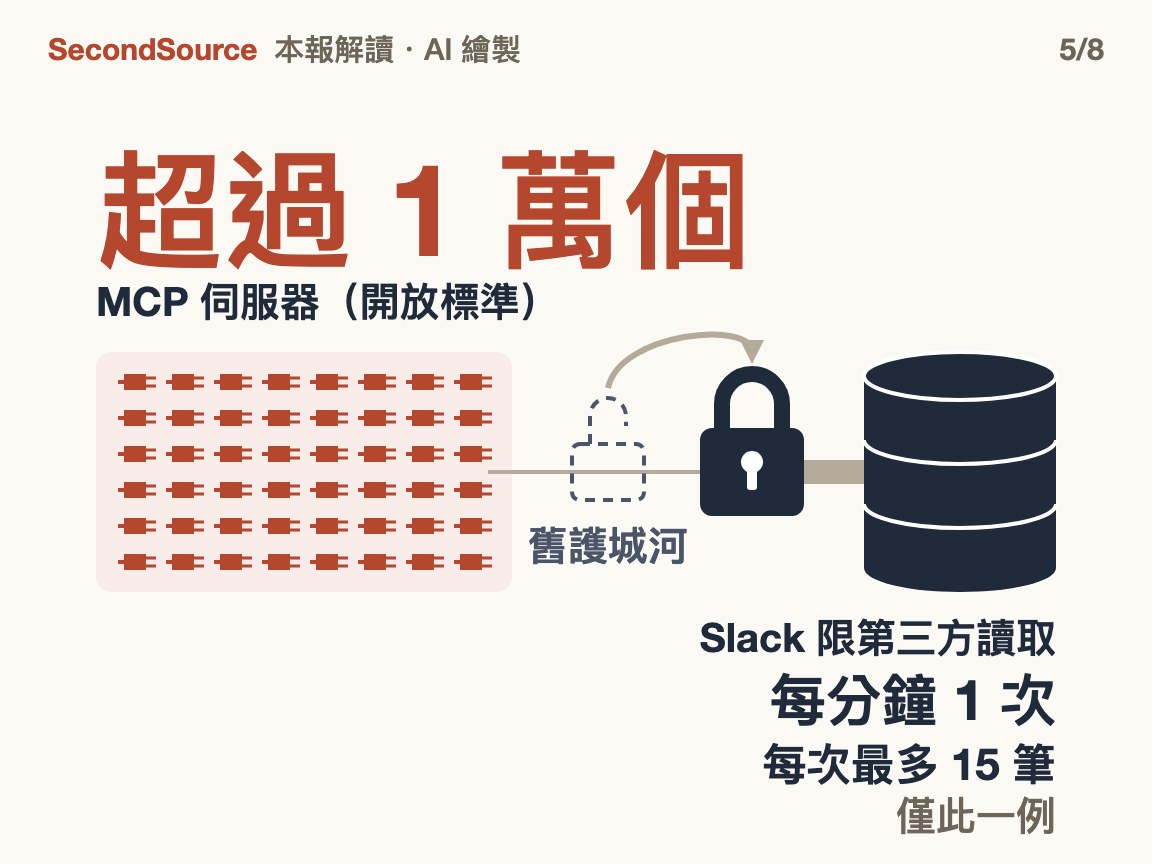
第一件事讓「接上」變便宜。MCP(Model Context Protocol)是 Anthropic 2024 年提出、讓 AI 接上外部系統的開放標準。MCP 像統一插頭的形狀:誰都能用同一種插頭接上,這一步變便宜;插上以後,資料怎麼整理、誰能讀什麼,仍要另外做。Anthropic 2025 年 12 月說,公開的 MCP 伺服器已超過 1 萬個,ChatGPT、Gemini、Microsoft Copilot 都已採用。
另一頭,至少有一個例子讓「拿到資料」變難。Slack 是 Salesforce 旗下的企業通訊軟體。2025 年 5 月,Slack 對沒有上架官方市集的第三方 app(不專指 agent)設了上限:每分鐘讀取訊息 1 次,每次最多 15 筆。據 Reuters 報導,Glean 寫信告訴客戶,這會妨礙客戶用自選的企業 AI 平台讀取客戶的資料。這是單一例子,還不足以說資料擁有者普遍在收緊。
本報的讀法:護城河從「接得上」移到握有資料與權限的一方。握有入口的一方也在賣這一層:Microsoft 的 Agent 365、Anthropic 讓管理者逐一限制連接器權限的功能,都是。
六、垂直沒有被吞掉:Sierra 按結果收費,也住進入口
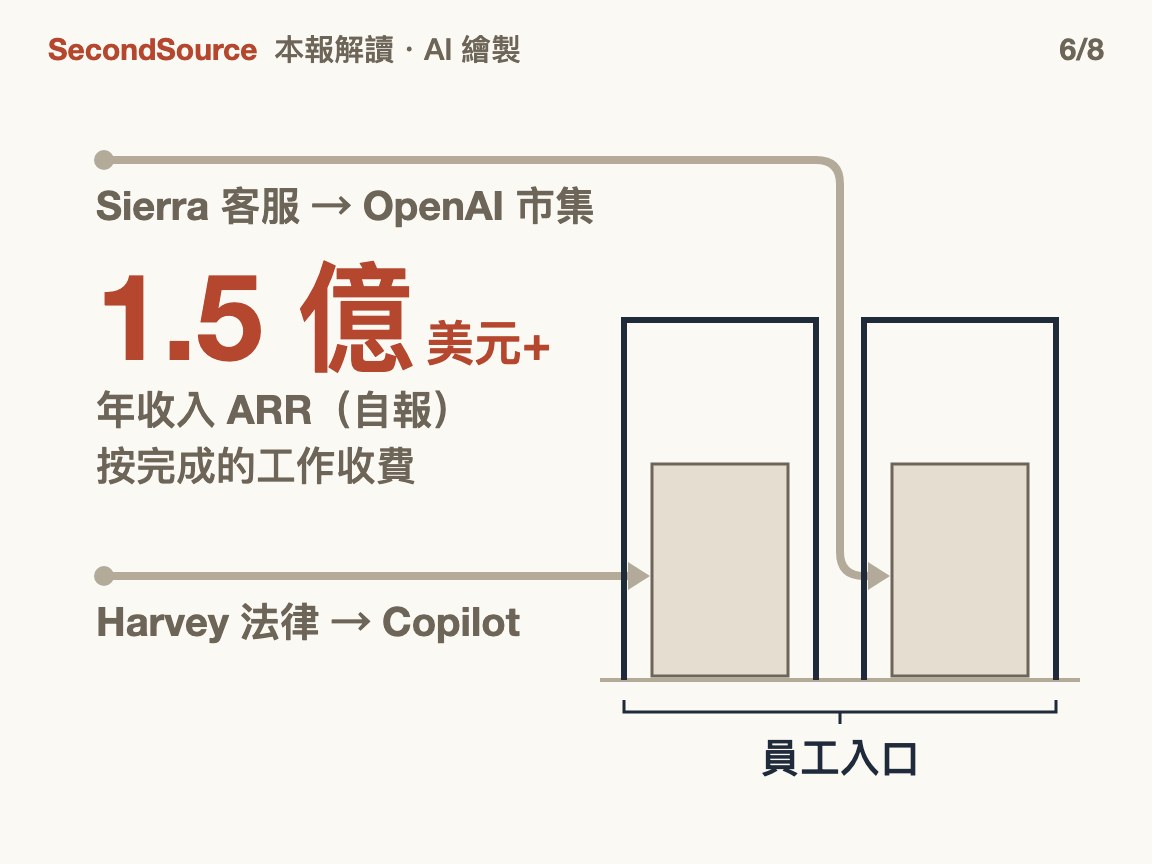
Sierra 用七季達到 1 億美元 ARR,2026 年 2 月超過 1.5 億。Sierra 按完成的工作收費,不按月租。Harvey 自稱美國營收前 100 大律所中有 80% 在用,沒有公布 ARR。
垂直也在住進橫向的入口。Harvey 2026 年 6 月宣布,律師可以在 Microsoft 365 Copilot 裡直接叫出 Harvey。Sierra 2026 年 9 月成為 OpenAI 新市集的首發夥伴,企業可以用已經承諾給 OpenAI 的採購額度來買 Sierra。兩家都選擇借入口,不和握有入口的一方正面對打。這是本報的讀法。
七、回到 2024 年的問題:橫向沒有押錯,錢流向握有入口的一方
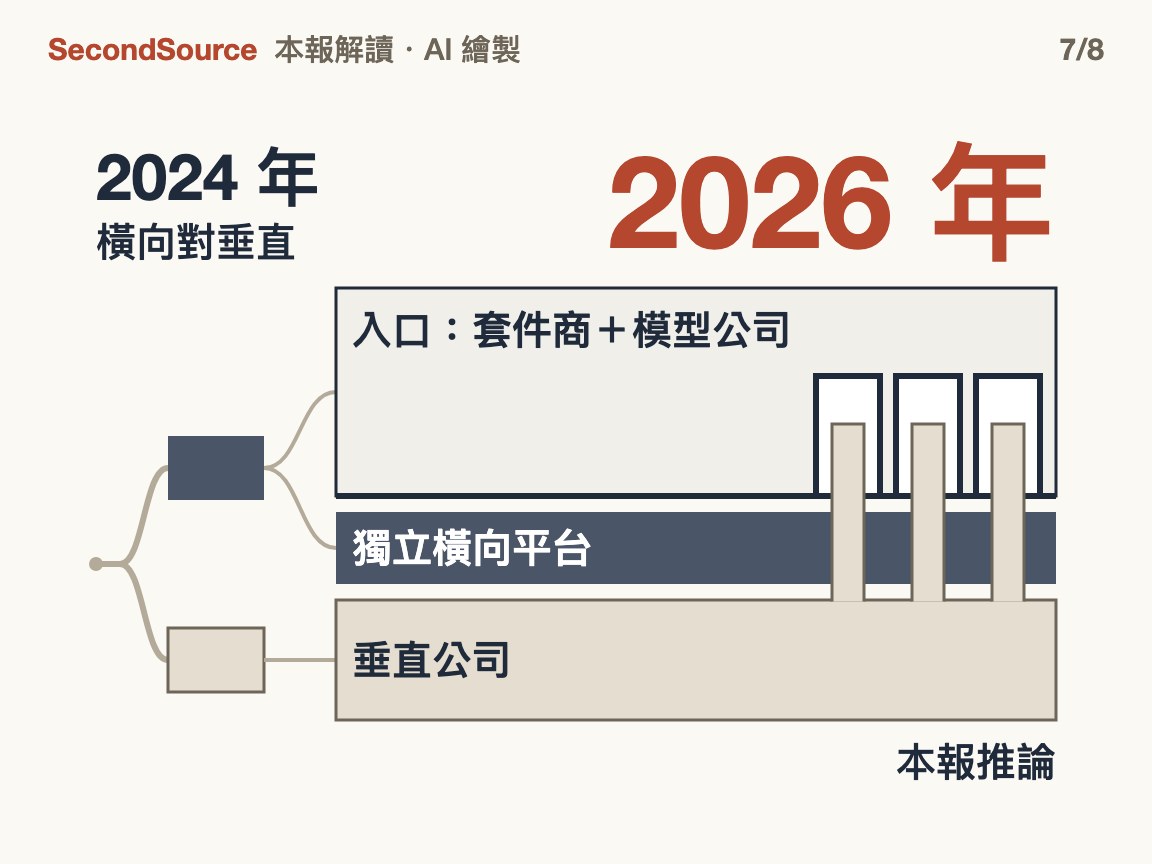
2024 年「橫向對垂直」的兩派,到 2026 年要按離員工入口的遠近,分成三種位置來看。
握有入口的一方,拿走橫向支出的大頭(第二、三節),也在賣管理 agent 權限的工具(第五節)。借用入口的一方是垂直公司,按成果收費,把產品放進前一方的軟體與市集(第六節)。沒有入口的一方是獨立橫向平台,生意在長(第四節);但 Menlo 歸為 agent 平台的整類支出,連 Agentforce 也算進去,也不到橫向一成(第二節),獨立平台只會更少。
回到開頭的問題:橫向對垂直沒有分出輸贏,分出高下的是有沒有入口。Crivello 2024 年預言「很多垂直加上少數超大的橫向」,形狀大致說中了,只是長成超大橫向的是握有入口的公司,不是 Lindy 這類新創;Crivello 的理由是通用工具會贏,本篇看到的理由是入口與權限。
三種位置是本報的推論,證據還不足以判誰勝出。
八、產業各段的位置在怎麼變
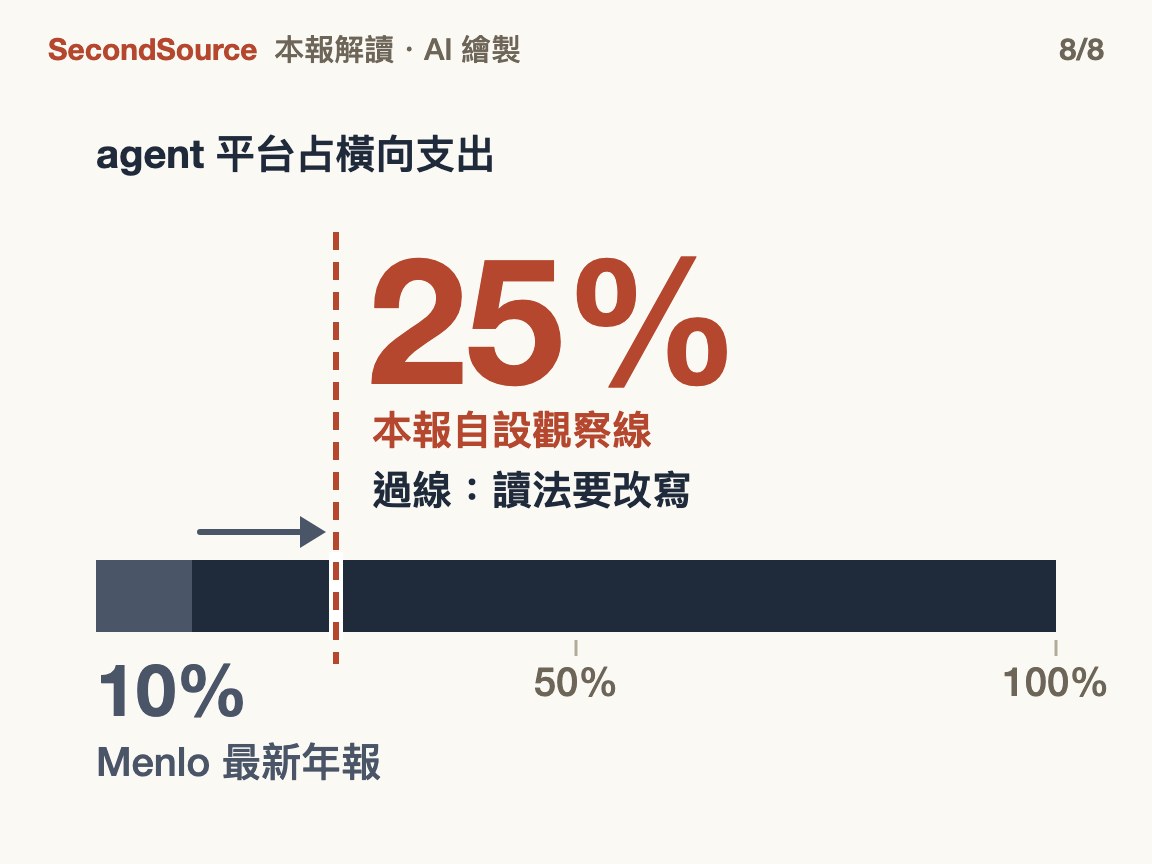
- 沒有入口的獨立橫向平台,「接得多」的優勢被 MCP 攤平。獨立平台能給、套件商難給的,是中立性:同時用 Microsoft 與 Google 軟體的公司,可以只管一個 agent 平台。買家願不願意為此付錢,目前沒有公開讀數。
- 借用入口的垂直公司,通路正在變成套件商與模型公司的入口與市集;按結果收費的(如 Sierra),毛利取決於每次完成工作的模型成本。
方向判斷
之後兩年,握有入口的套件商與模型公司仍會拿走橫向 agent 支出的大頭;獨立橫向平台能不能突圍,看買家願不願意為跨 Microsoft 與 Google 的中立性付錢。
之後看哪幾個讀數
Microsoft 下一季法說的 Copilot 付費席位與 Agent 365 登錄數,以及有沒有首次公布活躍比例。Dust 與 Glean 下一次公布的 ARR。
什麼會推翻本篇
1. Menlo Ventures 2026 年度報告發布後三十天內:若 agent 平台占橫向 AI 支出達 25% 以上(Menlo 2025 年度報告寫 10%,換算見附錄),第二、七節要改寫。25% 是本報自設的觀察線;漲到兩倍半,才不像問卷的誤差。
2. 到 2027 年 12 月 31 日:若有一家獨立橫向平台公布的 ARR 超過 10 億美元,第七節的三種位置讀法要收窄。10 億是本報自設的觀察線。
3. 到 2027 年 12 月 31 日:若 Microsoft 或 Google 公告取消內建的自建 agent 功能,第三節要改寫。若其中一家公告與獨立橫向平台分潤合作,第七節要改寫。
附錄:數字怎麼來的
本報算的數
- agent 平台占應用層:7.5 億 ÷ 190 億 ≈ 3.9%,約 4%。
- 按職能或行業賣的兩類:部門型 73 億 + 行業型 35 億 = 108 億美元。
- 助理(Menlo 稱 copilot)占橫向:報告原文 86%(72 億 ÷ 84 億 ≈ 85.7%,與原文一致)。
- agent 平台占橫向:報告原文 10%;按金額算 7.5 億 ÷ 84 億 ≈ 8.9%,約 9%,差在哪裡報告未說明。
- agent 平台對助理:7.5 億 ÷ 72 億 ≈ 0.10,約十分之一。
口徑說明
- Menlo 的分類是「橫向/部門型/行業型」;Polu 與 Taylor 說的「垂直」同時涵蓋部門型(如 Sierra 的客服)與行業型(如 Harvey 的法律)。兩類加起來 108 億美元,比橫向的 84 億多;但部門型最大的一塊是寫程式工具 40 億,和 Sierra、Harvey 不是同一類產品,所以不代表垂直 agent 賺得比橫向多。
- Microsoft 的 3,000 萬是付費席位,Google 的 800 萬是售出的付費席位,Dust 的 70% 是週活比例,三個量不同,不能相加、相除或比大小;Dust 的使用者人數沒有公布。
- Menlo 是按產品型態分類,不是按用途分;這份分類量不出員工自建 agent 一共花了多少錢。
- ARR 各家定義不同;Salesforce 這一季起擴大 Agentforce ARR 的口徑。
- Dust 的 ARR 是 Sifted 的報導。
正文沒放的細節
- Dust 2024 年自報,最高一家是全公司 88% 的員工每天都用;2026 年 5 月募得 4,000 萬美元 B 輪。
- Harvey 2026 年 9 月以 155 億美元估值募資 5.5 億美元。
- Microsoft 2026 年 7 月說,已把 Copilot 部署給公司裡多數資訊工作者的企業客戶,家數一季增加近 75%;Google 說 Gemini Enterprise 客戶超過 2,800 家。
- Anthropic 2026 年 4 月說,辦公版 agent 工具 Claude Cowork 的用量,絕大部分來自工程部門以外;Anthropic 自報,沒有給比例,也沒說用量怎麼算。
- Salesforce 2026 年 8 月說,Agentforce 的 ARR 超過 15 億美元;大型軟體商也在賣職能型 agent。
- Slack 2025 年 5 月同時收緊外部 app 儲存資料的規定。限制後,Salesforce 自家 agent 讀取 Slack 資料的條件比第三方 app 寬;這是不是 Slack 的動機,公開資料沒有說。
- Harvey 也成為 Microsoft 的 Copilot Cowork 的外掛。
- 同一份 Menlo 調查:76% 的 AI 用途是買來的、不是企業內部自建。這裡的「自建」指企業 IT 團隊自建,不是員工在平台上自建 agent。
- 據《Fortune》報導,MIT 研究團隊 2025 年 8 月的報告指出:向專業廠商採購的 AI 專案約 67% 成功,企業內部自建的成功率只有約三分之一。
- Gartner 2025 年 6 月預測,到 2027 年底超過 40% 的 agent 專案會被取消,原因是成本上升、價值不明或風險控管不足。
- Microsoft 2026 年 7 月也說,商業模式要從按席位收費,改成按席位加按用量收費;Microsoft 的 Copilot Cowork 已加上用量計費。
- Microsoft 2026 年 7 月說,旗下管理銷售、財務等流程的企業軟體 Dynamics 已透過 MCP 讓 agent 用同一套權限與稽核紀錄存取資料,已開出逾 65 萬個 MCP 動作。這是 Microsoft 的用詞,和公開 MCP 伺服器數不是同一種量,不能比較。
- Sierra 2026 年 2 月自稱,出現第一個 5,000 萬美元營收的季度,四分之一的客戶年營收超過 100 億美元。
- Salesforce 2026 年 6 月推出的客服 agent,只在 agent 從頭到尾解決一個問題時才收費。
- Menlo 估 2025 年企業生成式 AI 支出 370 億美元,應用層 190 億是其中一部分。
- Menlo 調查的行業型裡,醫療約 15 億美元、法律 6.5 億。
- Sierra 與 Meta 10 月宣布 Personal Agent Protocol,一個讓個人 agent 向企業驗證身分的開放標準,夥伴包括 Shopify、Stripe、Walmart。
另有幾種說法
- MCP 幫了獨立平台:開放標準讓獨立平台不必自建每一個連接器,省下的工程可以用在別處;這條讀法下,護城河變薄是對所有人,不是只移到資料擁有者。
- 垂直會被模型吞掉:顧問公司 Tenex 的 CJ Hess 2026 年 10 月在 Latent Space 上說,主賣點只是「一個 agent 替人做一件事」的垂直產品,模型變強後會被吸收,改寫了工作流程的才耐久;Anthropic 2026 年 2 月推出 Cowork 法律外掛當天,法律資訊商 Thomson Reuters 等股價大跌(多家報導,跌幅說法不一),本篇不以此為據。
本篇依據的出處
以下是本篇引用的事實紀錄所列的出處,每條對應其中一個事實。
- Latent Space · 2024-11-11:Agents @ Work: Dust.tt — Stanislas Polu (Dust) on Latent Space
- Latent Space · 2024-11-15:Agents @ Work: Lindy.ai — Florent (Flo) Crivello on Latent Space
- Stratechery · 2025:An Interview with Sierra Founder and CEO Bret Taylor About AI Agents and Tech History Lessons
- Harvey Blog · 2026-06-16:Harvey's Legal Intelligence Now Lives Inside Microsoft 365
- Salesforce News · 2026-06-25:Salesforce Launches Agentforce Help Agent That Deploys in Minutes and Only Charges for Resolutions